AI是新电:百度阿里全栈飞轮战
引言
一周内,两场分量最重的中国AI云年度演讲不约而同把“电”搬上舞台:AI是新电,Token是新电,云是电网。相同隐喻背后,是行业共识的转向——从盯榜单、卷跑分,转到回答一个更难的问题:智能如何变成生产力。模型能力不再是主要瓶颈,下一程比拼的是谁能更快、更稳、更便宜地把“电”送进千行百业。
全栈不是新词:电网要先铺好
电力类比的潜台词很清楚:想当发电商,必须有整套电网。对应到AI,就是全栈布局。
百度是较早把全栈当作长期工程来做的一家。从早年的芯片探索,到2018年前后形成“芯片—深度学习框架—平台—生态”的通路;再到2020年提出“云智一体”,把云与AI融为统一基础设施,打通“芯片—框架—大模型—行业应用”的闭环。随后,超级工厂、企业级“人工智能+”服务体系落地,到今年进一步把产业重心推向智能体,“芯—云—模—体”一体化的新全栈AI云,基本指向了大规模智能体时代的运行形态。
阿里的路径同样是全栈,但节奏不同。它把“芯片、云、模型”作为三块同等重要的基石同步推进,期望在供给侧把地基打厚,等一个能牵引需求全面爆发的“新物种”破土而出。两家的方向都对,但方法论各有侧重。
同一台飞轮,不同的点火位置
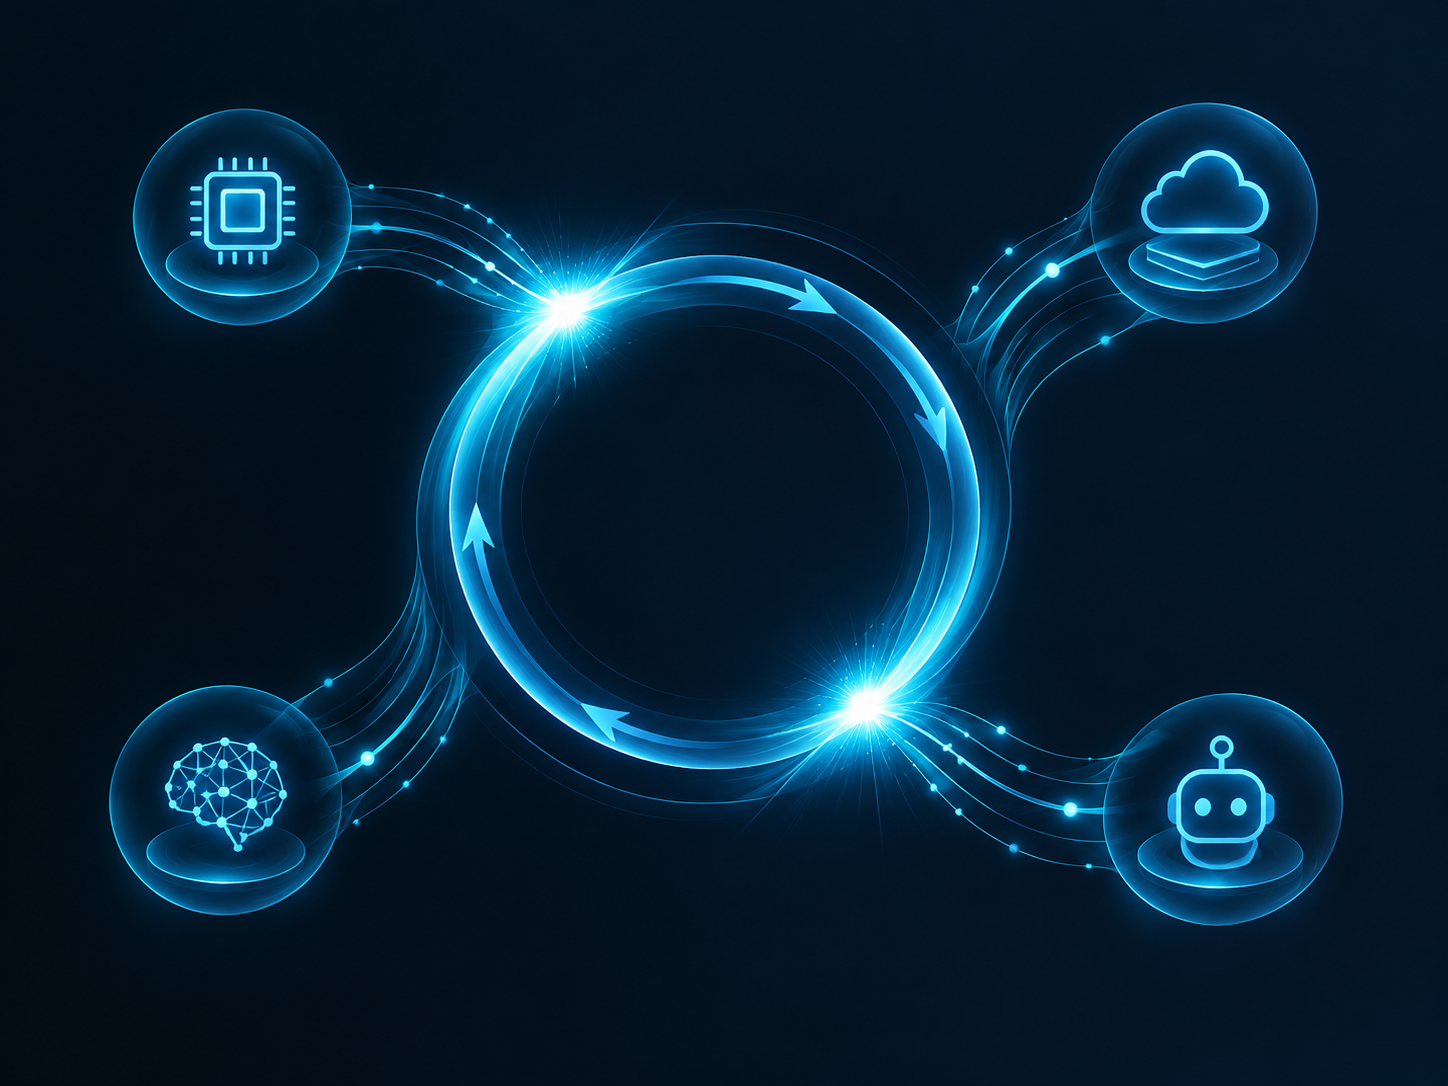
当AI被当作基础设施,增长来自一个相互放大的飞轮:芯片、云、模型、智能体彼此强化。但飞轮的点火位置,决定了跑法。
-
需求牵引的跑法:百度把起点放在真实业务价值。产业智能体先进入企业核心流程“干真活”,带来效率与增长;真实数据反哺模型迭代,模型进步倒逼更大规模的云与算力投入,规模提升又摊薄成本,释放更多场景,飞轮因此加速。衡量标准不是PPT参数,而是是否改进经营结果。
-
供给驱动的跑法:阿里选择在供给端点火。算力先上量,模型(如Qwen系与RSI能力)水涨船高,等待代表性产品出现并引爆需求。到2032年前建设20GW数据中心,是对这一路线的重注——相信规模供给能催化质变应用。
两条飞轮各有软肋:需求牵引怕落地不及预期,智能体干不了“真活”,后续环节难以起势;供给驱动怕“代表性产品”迟迟不来,电站造好了,用电的工厂还在路上。现实中两者也互相抬轿:智能体落地越快,对算力胃口越大,推高供给侧利用率;一旦代表性产品成型,企业会优先选择“能兑现价值”的云与服务商。对比的不是谁先转,而是谁先转出可持续的规模。
计费范式之争:为“思考”买单,还是为“结果”买单
路线差异最终会沉淀为商业模型差异:到底是为模型“思考”计费,还是为业务“结果”计费。
-
为“思考”计费:按算力、时长、Token、上下文窗口、调用次数付费,边际成本清晰、标准化强,便于平台化扩张与开发者生态繁荣。供给侧领先者更容易用套餐化、预留算力、API计量推动规模。
-
为“结果”计费:围绕业务指标结算,如节省工时、工单一次解决率、转化率提升、良率改善、SLA达标、订单交付量等。优点是与价值强绑定,缺点是交付复杂、行业know-how要求高、效果归因和风险共担机制需要成熟的方法论与工具链。
需求牵引的玩家更可能主打“结果计费”,强化“可兑现价值”的合约与治理体系;供给驱动的玩家短期更偏向“思考计费”,以规模和性价比铺开,再在代表性产品与行业方案成熟后叠加结果导向的合同。无论哪种范式,真正的挑战都在三件事:可审计的效果归因、可重复的交付体系、可持续的成本结构。
影响与展望
-
对企业用户:评估标准将从“模型参数/跑分”转向“交付能力/总拥有成本/生态适配”。智能体不再是演示件,而是生产线、客服、质检、研发、供应链的“新员工”。可治理、可审计、可集成,成为新三要素。
-
对开发者与ISV:围绕智能体与行业插件的生态窗口期已经打开。谁能把企业数据、业务流程与模型能力编织成可复用的“行业样板间”,谁就能站在飞轮的正反馈上。
-
对基础设施:能耗与绿色算力、专用加速芯片、调度与缓存体系、边缘侧推理会成为新赛点。“电便宜、稳、近”将是竞争力核心表达。
-
对治理与风控:结果计费带来责任划分的新议题。评估基线、对齐目标、过程审计、内容与行为安全,都会内嵌到合同与平台能力中。
展望未来,两条路线极可能在中程汇合:供给规模与需求价值相互咬合,形成更大的行业飞轮。胜出的,不是把爱迪生故事讲得最动听的一家,而是谁能把稳定、便宜、可用的“电”,送到每一台“机器”的每一次生产。同时,也要看到真正难处在“最后一公里”:行业数据治理、流程再造、组织变革。智能体热潮会来,但只有把电真正接入企业的配电盘,才能点亮一座座工厂。
标签: AI云 大模型 产业智能体 全栈 计费模式
