四箭齐发直指算力网,英伟达引保险兜底
引言
宏观政策与科技产业在这个节点上发生了罕见的同频共振:央行“四箭齐发”并叠加房贷贴息政策,直接降低社会融资成本;产业侧,英伟达正尝试引入保险公司为AI芯片融资风险兜底,算力资本开支有望被进一步撬动;国内应用层面,DeepSeek Harness v0.2发布与“AI智能体手机”入网,指向AI从“炫技”走向“可用”的转折。资金价格、风险定价与技术迭代三条线索交织,共同重塑AI基础设施和应用落地的速度与方式。
核心内容
“四箭齐发”直指“六张网”,算力成为政策性金融的明确方向
此次货币政策工具的调整不仅是总量宽松,更带有明显的结构性导向。
-
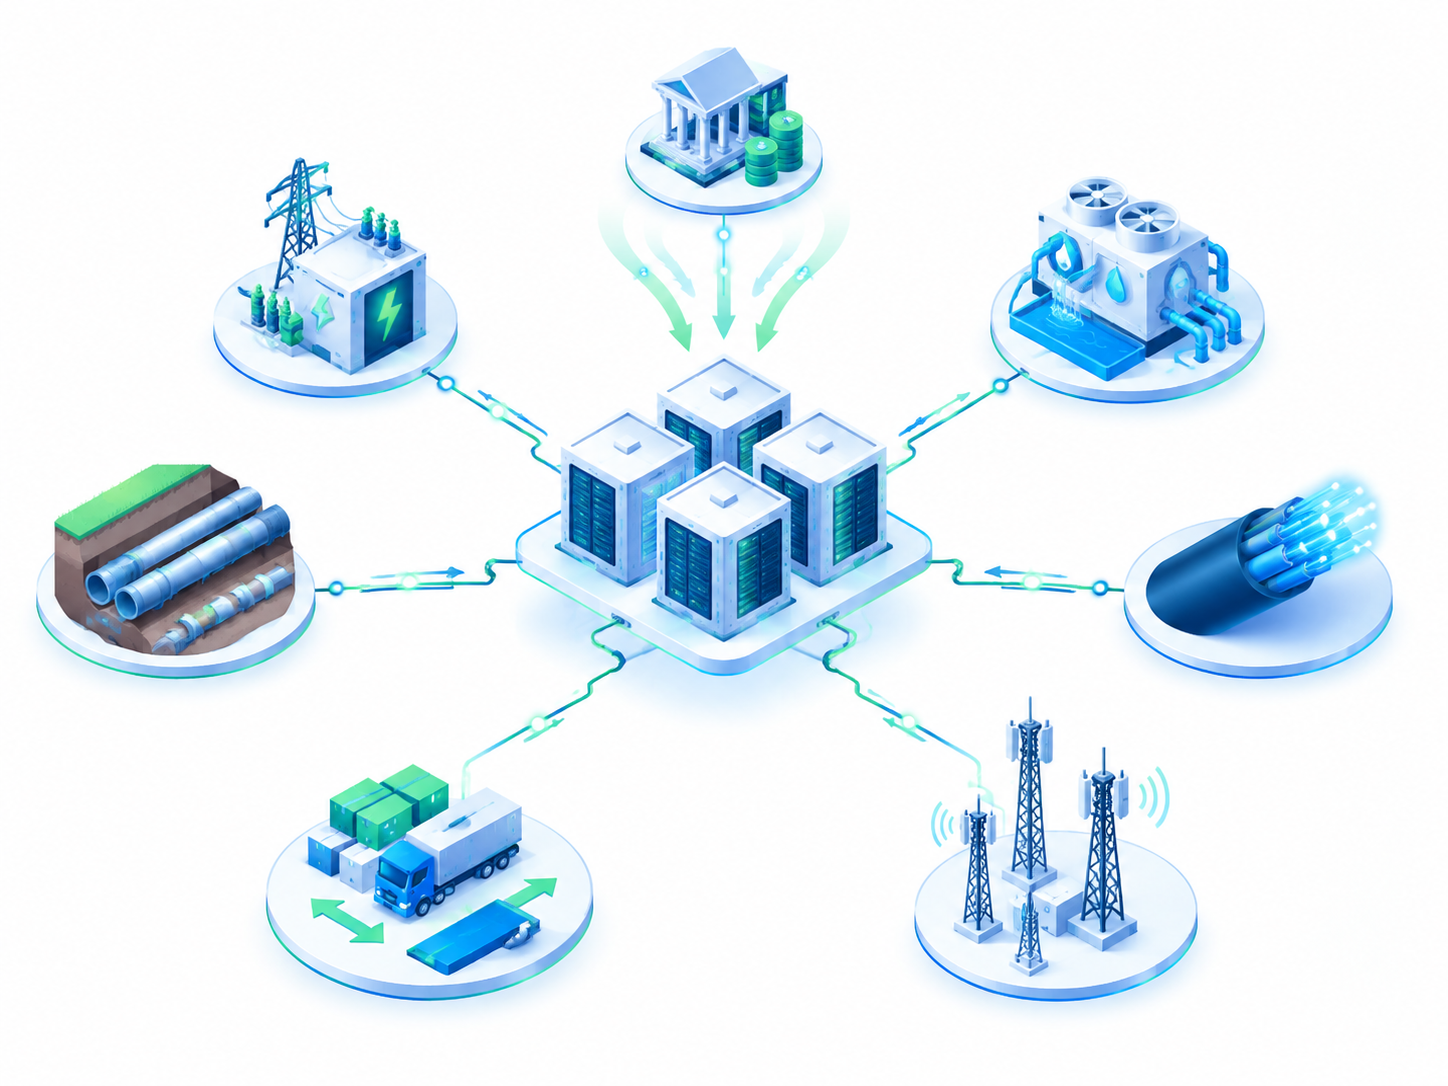
抵押补充贷款(PSL)利率下调至1.5%,并将水网、新型电网、算力网、通信网、城市地下管网、物流网纳入支持范围。算力网的入列,意味着数据中心、光模块、液冷、电力改造、网络互联等“硬科技基建”有望以更低成本获得政策性银行资金,叠加“东数西算”等工程,算力供给的区域布局和能效结构或将加速优化。
-
科技创新与技术改造再贷款额度上调至1.4万亿元,且支持比例从60%统一提高到100%。这对于中小科技企业尤为关键,可缓解模型训练、推理平台建设、国产软硬件适配等环节的现金流压力,有助于把“试点”转成“生产级”。
-
支农支小再贷款新增5000亿元,其中面向民营企业新增3000亿元。在AI下沉的阶段,这将提升制造业、小微服务业对AI的改造能力,如工业视觉检测、预测性维护、供应链优化等“能算清账”的场景更易获得银行授信。
配合房贷贴息政策释放的居民部门现金流,消费与投资两端的融资条件同步改善。需要注意的是,政策性金融强调项目合规、可持续收益,算力项目要在能耗指标、PUE、利用率与业务收入之间形成可验证的闭环。
英伟达牵手保险机构:算力金融的风险定价拼图正在补齐
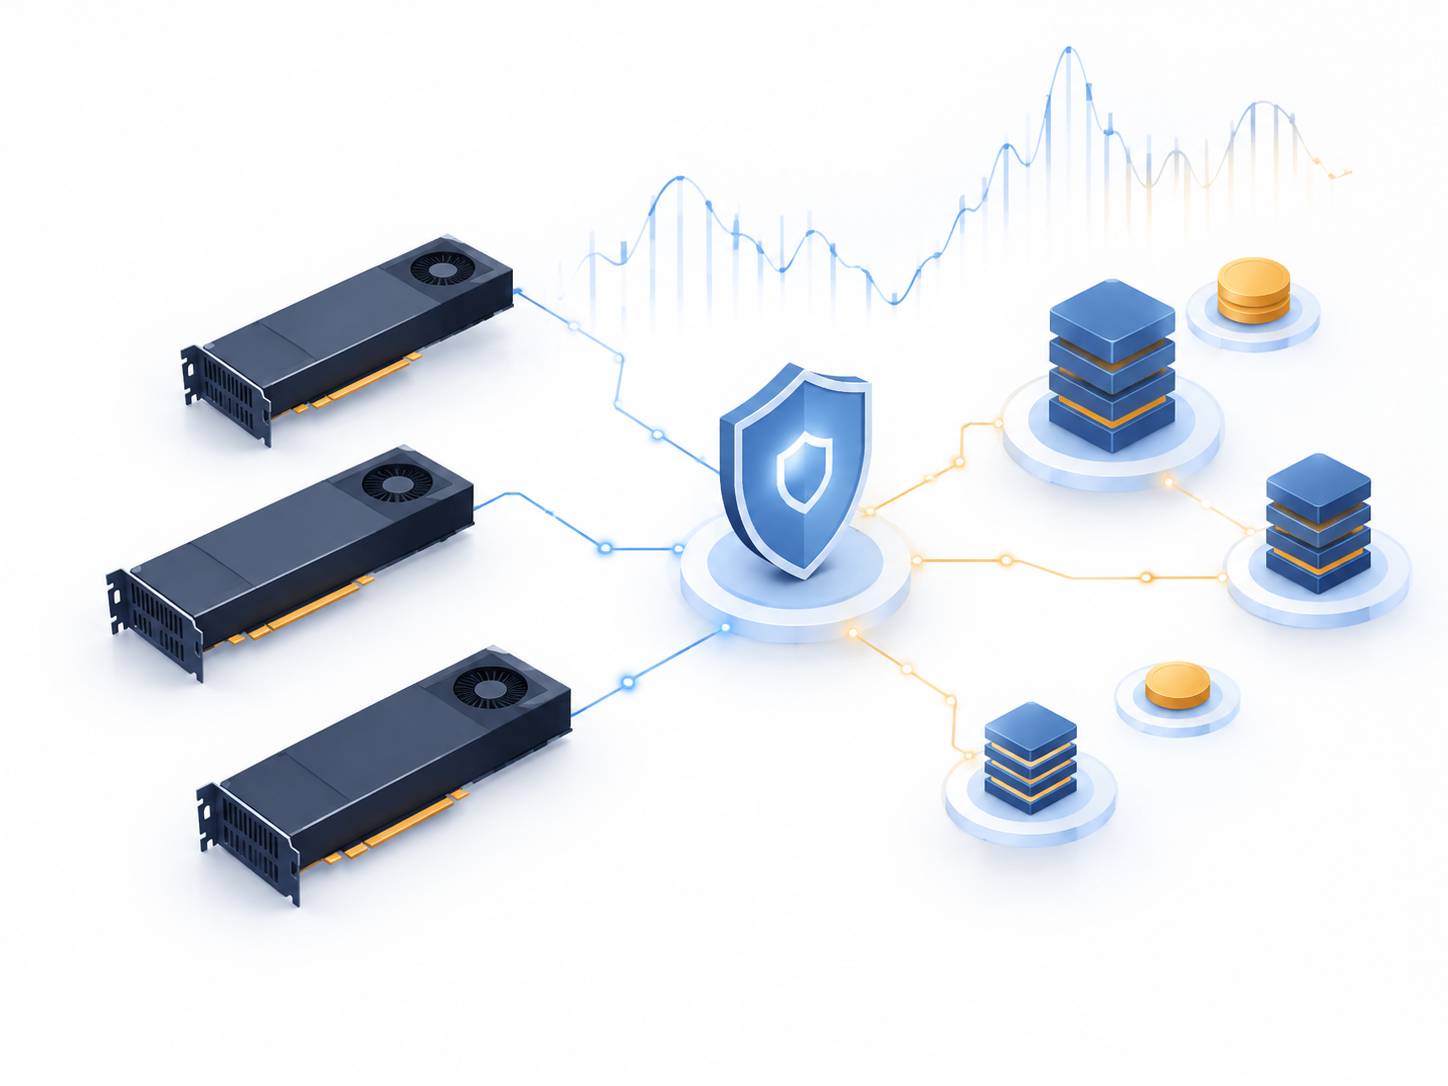
高端AI芯片单价高、迭代快、残值不确定,一直是金融机构开展租赁或贷款的核心顾虑。英伟达推动保险公司为芯片融资提供兜底,本质是在为“残值与技术迭代”建立可交易的风险定价框架。一旦保险、担保进入,GPU租赁、算力ABS等工具就有可能规模化,算力从“重资产”向“可证券化资产”演变。
对国内市场的启示在于:政策性资金已瞄准算力网,而商业金融若能叠加保险与信用增级,将极大改善算力基础设施的资金结构。需要同步建设的是标准化的资产评估与运维数据体系(上机小时、故障率、能效、迁移成本等),以降低信息不对称带来的风险溢价。
在全球高利率和能源端不确定性上行的外部环境下,这种“风险—收益”重新定价尤为重要。能源价格与电力供给约束(例如极端气候影响水电与制冷)也会倒逼数据中心向高能效、绿电交易与就近负荷转移演化。
应用层面提速:从“能用”到“好用”的关键一跳
-
DeepSeek Harness v0.2引入开箱即用的桌面端与插件体系,指向AIGC工具的“低门槛、可扩展、场景化”。对企业而言,这类中间层有望缩短从模型到业务的集成周期,提升工具链的一致性与可治理性。
-
荣耀Magic9获“首批AI智能体手机”入网认证,意味着系统级Agent正在成为手机操作系统的新基座。跨应用任务编排、本地与云端协同推理、权限与隐私治理将成为下一轮竞争焦点,也可能带动端侧NPU与模型压缩技术的快速迭代。
-
近期发生的信用卡盗刷风波提醒行业,支付风控与安全基建是AI落地的“生命线”。更精细的异常检测、设备指纹与行为建模、隐私计算在金融场景的应用,将成为金融机构的第一性投入。
影响与展望
-
融资与风险定价两端的“贯通”将显著提升算力建设与产业升级效率。政策性金融下沉到“六张网”、商业金融引入保险与证券化,构成“低成本资金+可量化风险”的双轮驱动。但也要警惕无序扩张与低利用率,项目应以业务需求和可证明的ROI为锚。
-
能源与设施韧性成为算力的硬约束。极端气候背景下,算力布局需要与电力、冷却、网络协同规划,推动液冷、园区级储能、绿电直供与需求响应机制落地,把PUE与碳强度纳入融资与保险定价。
-
终端与工具链的成熟将推动“可用性拐点”。系统级智能体与开箱即用工具降低了AI进入日常工作流的门槛,企业更应聚焦小切口、高复用的场景(客服质检、内容生产、数据清洗、研发协作),以快速形成现金流回报,反哺后续的模型与数据投入。
-
货币体系与汇率环境对科技投入的长期影响不容忽视。美元主导地位仍将持续,高利率外部环境可能拉长周期;同时,国内结构性政策与本币资产吸引力增强,有望为关键硬科技提供更稳定的本土资本来源。
总体看,本轮政策信号清晰指向“用金融的确定性对冲技术与周期的不确定性”。当资金成本下降、风险可以被准确定价、应用链条更顺滑,AI基础设施与产业化落地将迎来更可持续的加速期。
标签: AI基础设施 算力金融 宏观政策 AI智能体 金融科技
