百望转型AI:真实交易数据驱动财税垂直大模型
引言
大模型热闹不缺声音,稀缺的是把模型做进真实业务、打通技术—产品—规模化应用闭环的人。王强宇履新百望股份联席总经理,引发关注的核心在于“实战”:从钉钉到医疗大模型“豆蔻”,他已经把垂直模型贯穿到了临床工作流,并跑通了商业闭环。如今,他把这套方法论带到百望,恰逢公司从发票与财税数字化服务,转向“以真实交易数据为基石”的AI公司。这场转身,目标不只是更聪明的工具,而是企业级“决策与执行引擎”。
真实交易数据:企业AI的硬核基石
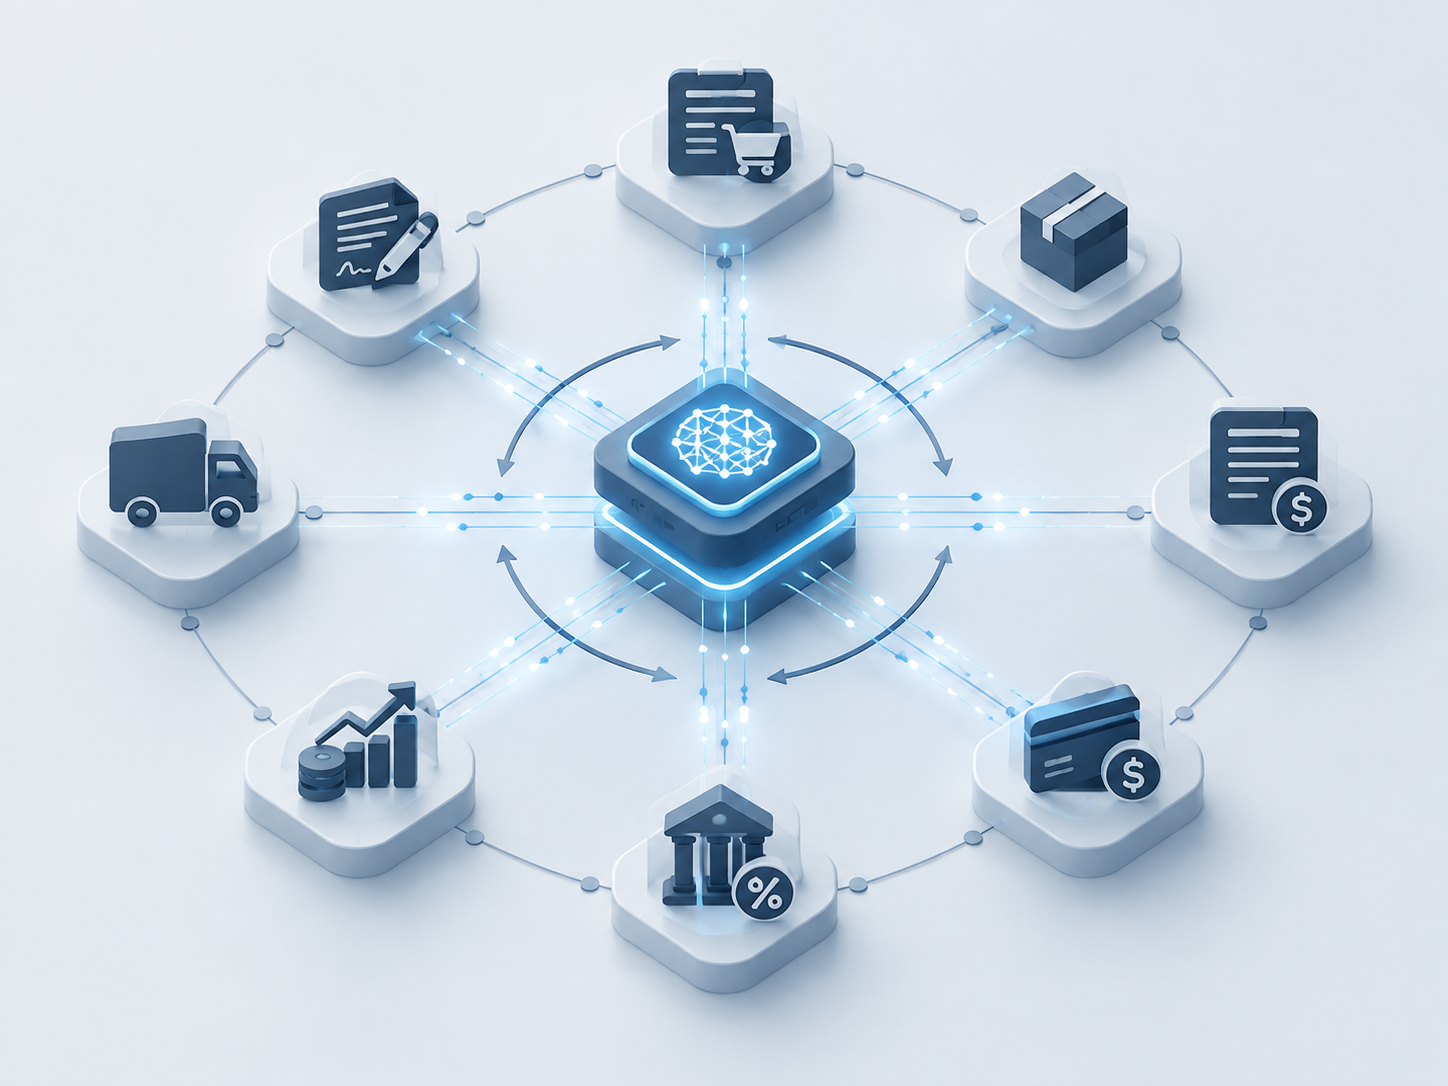
互联网公开文本训练的是语言能力,企业经营沉淀的是“事实”。订单、合同、商品、发票、资金、税务、信用与履约,构成了可追溯、可审计的事实链。它不仅描述信息,还绑定了责任、风险与结果。企业AI真正的价值在于:
- 基于事实作出可信判断(合规、风险、信用、税负等)
- 调用真实系统完成任务(ERP、税务、支付、风控)
- 对结果负责(可解释、可追溯、可评估)
百望长期处在交易数据的关键节点,具备天然的底层优势。要把优势变成飞轮,需要“AI Native”的系统观:数据进入模型,模型驱动流程,流程产生日志与反馈,反馈反哺模型与规则,持续优化精准度与覆盖度。这里的关键不仅是模型参数,更是:
- 业务本体与知识体系的结构化
- 规则与权限的精细治理
- 任务级评测与闭环运营
从发票SaaS到财税垂直大模型:工具之上是能力体系
百望的路径可被拆解为两步走:
第一步,发票SaaS与财税数字化建立产业入口,深入企业真实经营场景,形成高质量数据的稳定入口。
第二步,构建财税垂直大模型。这不是做一个“会答题”的问答机器人,而是把真实交易数据、财税专业知识、业务本体、规则体系、工具调用、权限控制、任务评测和现场反馈,整合进统一的模型能力层。在产品形态上,智能体是“手脚”,垂直大模型是“中枢神经”。
落地场景可以聚焦高频高价值、可度量的任务,以点带面:
- 发票与凭证自动归集、匹配与稽核,缩短关账周期
- 税务合规校验与税负优化建议,降低风险暴露
- 合同—发票—资金的三流一致性核验,提升资金安全
- 供应商信用与交易异常预警,提前识别风险
- 预算与现金流滚动预测,支撑经营决策
王强宇在医疗场景验证过的路径——“嵌入真实流程—持续反馈—联动评测—版本快速迭代”——可复制到财税。差异在于合规与可解释要求更高,优势在于数据结构化程度更好、闭环更清晰。
走向“企业的Palantir”:从连接数据到组织决策
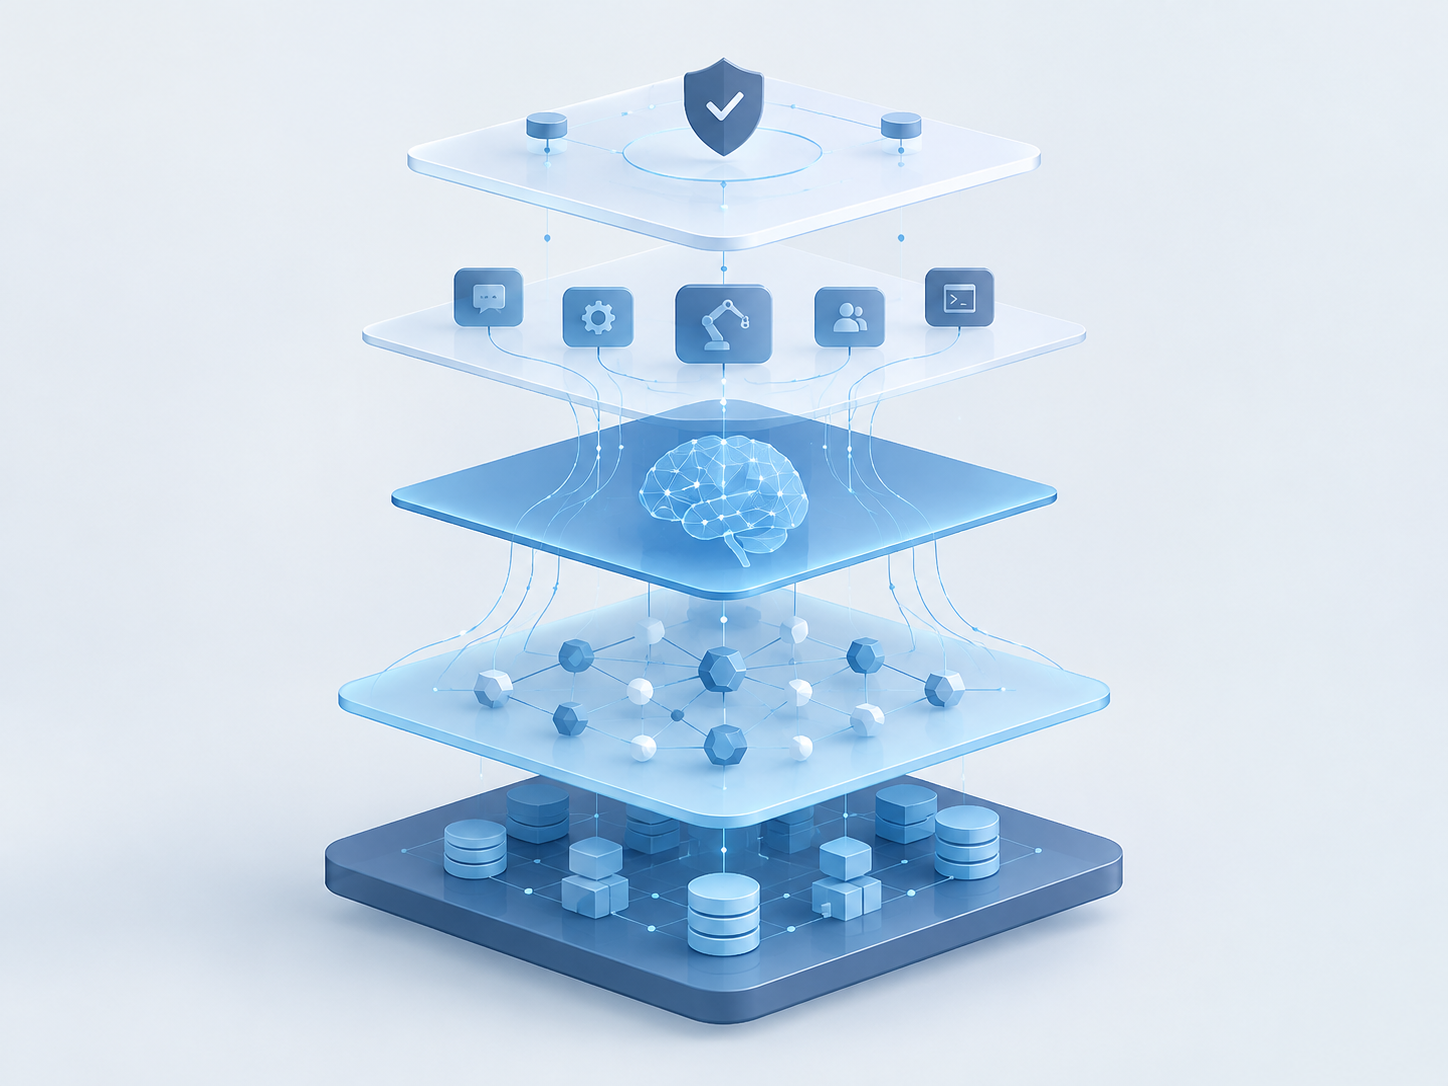
Palantir的价值不止是打通数据,而是把数据、关系、规则与决策过程编排成可执行的系统。百望要成为“企业的Palantir”,关键前提包括:
- 数据层:覆盖合同、交易、商品、发票、资金、税务、信用与履约的统一数据底座与血缘追踪
- 业务本体与知识图谱:把财税概念、事件、规则结构化,支持可解释推理
- 垂直大模型:具备事实对齐、规则遵循与工具调用能力
- 智能体执行层:与ERP、OA、税务平台、支付系统深度集成的行动接口
- 治理与审计:权限、合规、可解释、责任追溯的完备机制
同时,这一跃迁面临系统性的挑战:
- 数据治理与隐私合规(分级授权、脱敏、联邦/安全多方计算)
- 任务级评测指标(准确率、完成率、节省时长、财务影响)
- 可解释与可审计(链路重放、依据溯源、版本管理)
- 成本与ROI(TCO、回本周期、规模化边际成本)
- 生态与算力(伙伴连接、模型训练与推理成本控制)
影响与展望
如果这条路径跑通,企业服务的竞争焦点将从“功能清单”转向“数据—模型—运营”的复合飞轮:掌握事实数据入口、沉淀行业知识与规则、用模型驱动可衡量的业务改进。资本市场也会更看重可复用的闭环与可持续的单位经济性。
对行业而言,财税是最佳切入点之一,向外可延展至供应链金融、采购合规、风险控制与经营预测;向内可渗透到预算管理、资金与税务一体化。监管侧,模型可解释与全过程审计将成为“准入门槛”,也将催生以合规即代码为核心的新工具链。
未来12—24个月的关键看点:
- 选定高频高价值场景建立标杆闭环
- 建立任务级评测体系与可解释标准
- 与核心系统的深度集成与分层授权
- 通过灰度与人机协同,稳步放权到全自动
当AI从“会说”升级为“能做、可负责任”的经营中枢,百望有机会把“发票SaaS的入口优势”转化为“企业级决策与执行平台”的长期能力上限。这既是一次产品范式的更替,也是对企业AI价值链的重塑。
标签: 财税大模型 企业服务 真实交易数据 AI Native Palantir
