连接、算力与资本:全球AI生态正在加速“互联化”
过去一周,AI产业的关键词是“互联”:中国大模型进入海外企业付费体系,基础组件跨算力平台适配,智能体从单点工具走向事件驱动的工作流,资本与供应链深度绑定。技术与商业的双轨竞速正在重塑行业版图,企业采购、开发者体验与交付成本的三角关系也在发生微妙变化。
核心内容一:中国模型打通海外企业结算,出海路径从“API”走向“体系”
Kimi K3通过Baseten宣告进入OpenAI企业付费结算通道,企业用户可在OpenAI的编程工具体系内直接调用,并由原有的OpenAI采购承诺承担费用;同时,Amazon Bedrock接入Kimi K3,以收入分成模式输出模型能力。几件事叠加,释放出三个信号:
- 出海从“接入API”升级为“纳入采购体系”。企业最看重的是合规与流程成本,进入既有供应商的结算通道,实质上降低了法务与采购摩擦,使“试用—扩容—规模化”路径顺滑。
- 云厂商与模型公司的合作从“上架”走向“分成”。这意味着模型方需要对SLA、性能稳定性、数据治理负责,换来可持续的渠道收入,与云侧形成更紧密的商业共同体。
- 多模型路由成为企业默认态。企业不再押注单一模型,而是以“性能/成本/适配”的组合策略应对不同任务;进入主流结算体系的模型,才有机会进入真实的路由池。
挑战也在眼前:跨境合规、服务可用性、与OpenAI自研能力的边界划定,都会决定能否在企业生产环境中获得“主力席位”。但总体看,国产模型的全球化正从“技术可用”迈向“商业可用”。
核心内容二:算力栈多元化,Ascend适配与存储产能投资补齐底盘
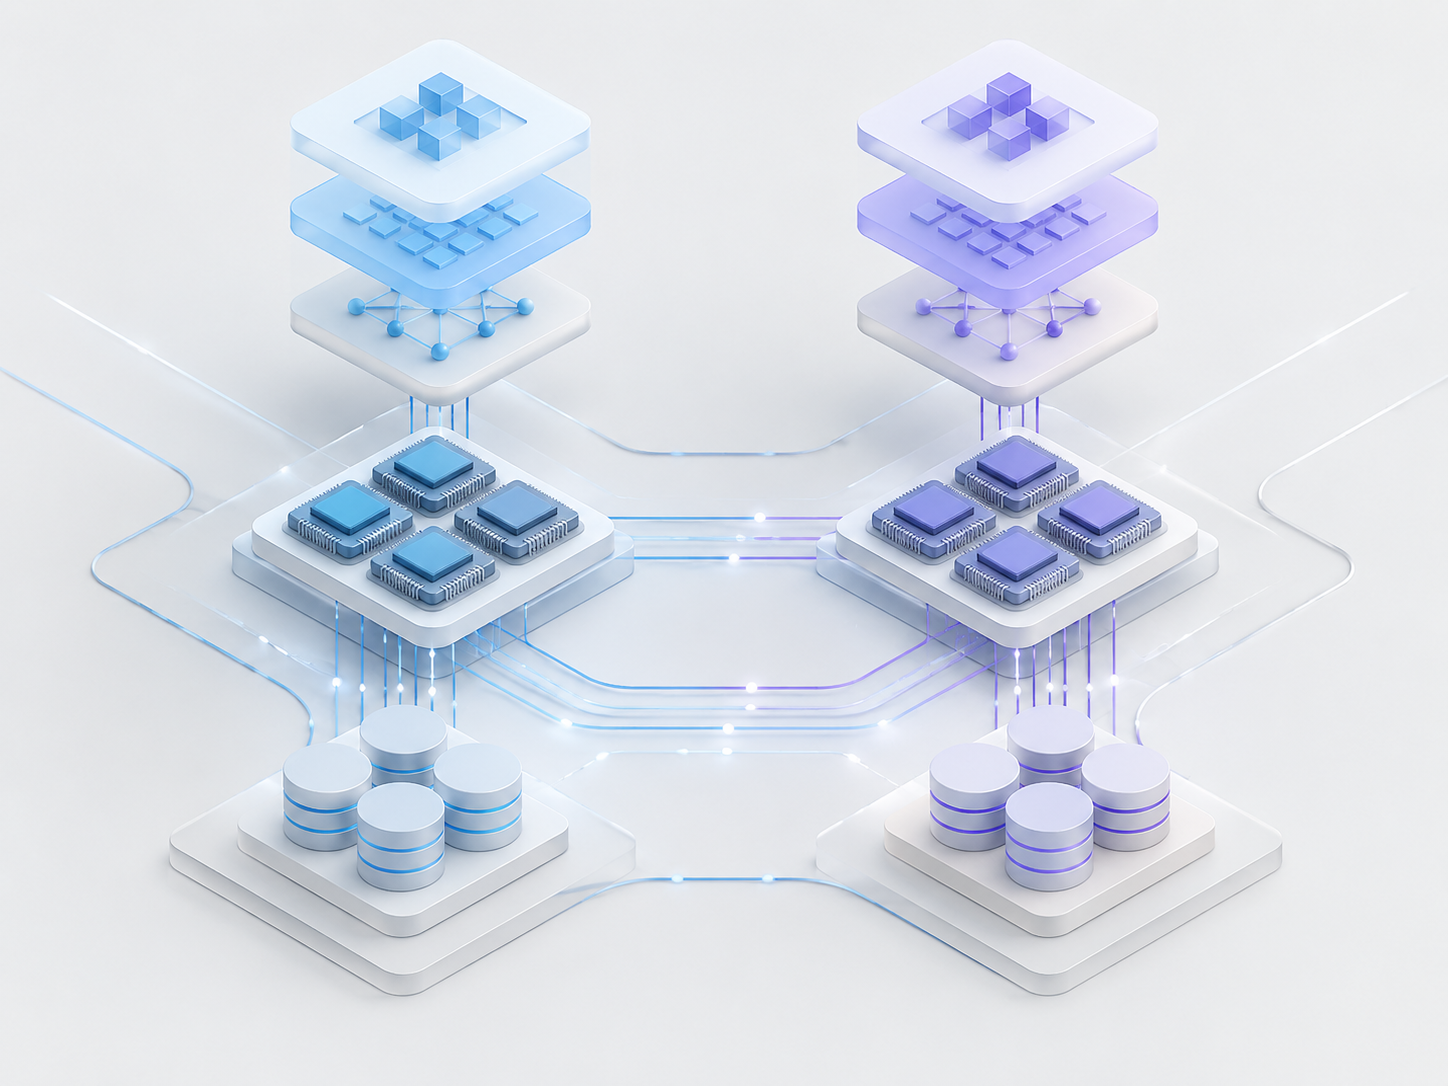
DeepSeek面向华为昇腾平台开源基础组件,覆盖高级语言编译工具TileLang、计算库、分布式通信库,并与其在英伟达平台上的组件一一对应;同时,基于昇腾950的128卡超节点方案、计算与通信深度优化由双方共同推进。
这类“一套源码,两种后端”的双栈策略,核心价值在于:
- 去单一GPU依赖风风险。异构适配把“能跑”提升到“跑得好”,让企业在供给紧张与价格波动中保有策略弹性。
- 工程能力从“模型训练”扩展到“系统编译与通信栈”。真正的差异化不只是算法,更在于把软硬件打通的流水线与工具链。
- 可复用的优化成果形成生态红利。编译与通信优化一旦沉淀在开源组件中,后续模型与任务可以“借梯上楼”。
算力底盘的另一侧是存储与测试产能。长鑫科技拟投资约349亿元布局研发与后道测试基地二期,补齐DRAM测试和模组组装的产能短板;宇树科技旗下杭州公司注册资本增至2510万元,机器人业务的资本加码也指向算力—传感—执行的完整链条。算力不仅是GPU,更是从存储带宽到数据通路的系统性工程。
核心内容三:智能体与内容生成进入“专业化”阶段
智能体方面,Manus发布2.0并推出自研Agent框架Cascade,在一次内部测试配置下实现Token消耗降低23.2%、任务完成时间缩短28.2%、运行成本下降32%;同时引入Cloud Computer为项目提供隔离的云端运行环境,Automations支持由外部事件触发任务,桌面端升级为Manus Studio并新增Video Editor与Game Dev专业环境。国内侧,Manus宣布重启中国市场布局并开放多岗位招聘。
这表明智能体的演进从“提示工程”走向“任务编排与资源治理”:
- 事件驱动与独立执行环境是关键。兼顾安全、可观察性与成本控制,才能把Agent从实验室拉进企业运维与业务流程。
- 面向场景的专业环境(视频、游戏)意味着工具链垂直化。高质量交付依赖“模型+工具+流程”的三位一体。
开发者工具方面,DeepSeek Harness v0.2预览版提供桌面端安装包、插件管理与灵活配置,把“开箱即用”作为体验优先级。这种“轻平台”路线提升开发与办公的渗透率,降低使用门槛。
AIGC视频方面,可灵AI的Kling 4.0以“真实、可控、专业”为核心升级:更稳定的大幅动态与复杂运镜、最长原生生成30秒、最多支持10张关键帧、4K/1080p 10-bit HDR高规格输出;面向高频创作的4.0 Flash兼顾成本与速度。视频生成从“炫技片段”向“连续叙事与制作管线”过渡,关键帧与HDR规格释放了与传统后期协作的可能性。
核心内容四:国际与资本动向——云、芯片与模型的“三角绑定”
国际层面,美国拟限制中国光模块进入国家安全系统,供应链的地缘变量继续影响高端系统的可获得性。谷歌发布Gemini 4模型,模型层竞争仍在迭代。资本层面,Anthropic据悉计划在感恩节前进行大规模IPO,其上市文件显示对亚马逊与谷歌依赖加深,预计2025年营收接近46亿美元;博通筹集600亿美元为Anthropic供应芯片,体现了“算力产能—模型需求”的金融化绑定;同时,AMD斥资82亿美元收购李飞飞团队的“世界模型”公司,意味着芯片厂商正在通过收购模型与场景资产,补齐“从算力到应用”的叙事。
纵览这些事件,可以看到:
- 云与模型的深度互供成为常态:云提供算力与渠道,模型带来工作负载与增长,双方通过长期合约、股权与联合销售形成锁定效应。
- 资本的方向是“能上规模的需求”。IPO窗口与大额供给融资,背后指向的是对真实营收与高质量算力代工能力的认可与押注。
- 芯片厂商布局上层应用,是对“差异化算力+开发者生态”的协同补强。世界模型与机器人场景有望成为下一轮算力驱动的应用突破口。
影响与展望:从“单点领先”到“体系化竞争”
- 企业采购将以多模型、多云路由为基础设施标配。谁能在主流结算体系中提供稳定SLA与明确成本结构,谁就能更快进入生产系统。
- 异构算力栈将从“备选”变成“必选”。编译器、通信库与训练流水线的跨平台一致性,可能成为评估研发团队硬实力的新标准。
- 智能体平台将走向“事件驱动+可观察+安全治理”的生产级框架。Agent的价值不在“会聊天”,而在“能在合规边界内可靠完成任务”。
- AIGC视频进入专业制作管线,关键帧、HDR与长镜头能力将把“创意试验”升级为“工业化叙事”。与传统后期软件的接口和版本管理值得重点关注。
- 资本与政策的双重作用将继续塑形产业路径。地缘政策影响高端组件供给,资本为产能扩张与生态绑定提供弹药。企业需要以“技术路线多元化+合规策略前置”应对不确定性。
需要关注的指标包括:跨云路由的性能/成本比、Ascend与NVIDIA在主流任务上的适配效率、智能体的SLA与可观察性数据、视频生成与后期管线的接口成熟度,以及IPO后模型公司在研发投入与盈利之间的平衡。
总体来看,AI产业正在从“点状突破”迈向“体系化竞争”。当模型、算力、工具链与资本彼此嵌套,能够以工程化与商业化的双重能力做“可交付”的玩家,才可能在下一阶段占据优势。
标签: 大模型 智能体 算力生态 AIGC视频 IPO
还没有评论
发表评论