引言
今年柏林 IFA 展会上,一个显而易见的变化是:中国家电企业成了主角。数量上接近一半的参展商来自中国,展陈方式也从“单品参数比拼”转向“全屋智慧场景”。与此同时,欧洲空调市场的数据同样亮眼:过去一年中国品牌在欧洲的份额显著提升。但这波上扬更多绑定在极端高温与产能缺口之上,若要把“应急订单”变成“长期份额”,关键不在货出了多少,而在品牌、渠道与本地化互联生态能否扎实落地。
从参数战到场景战:展会风向的背后
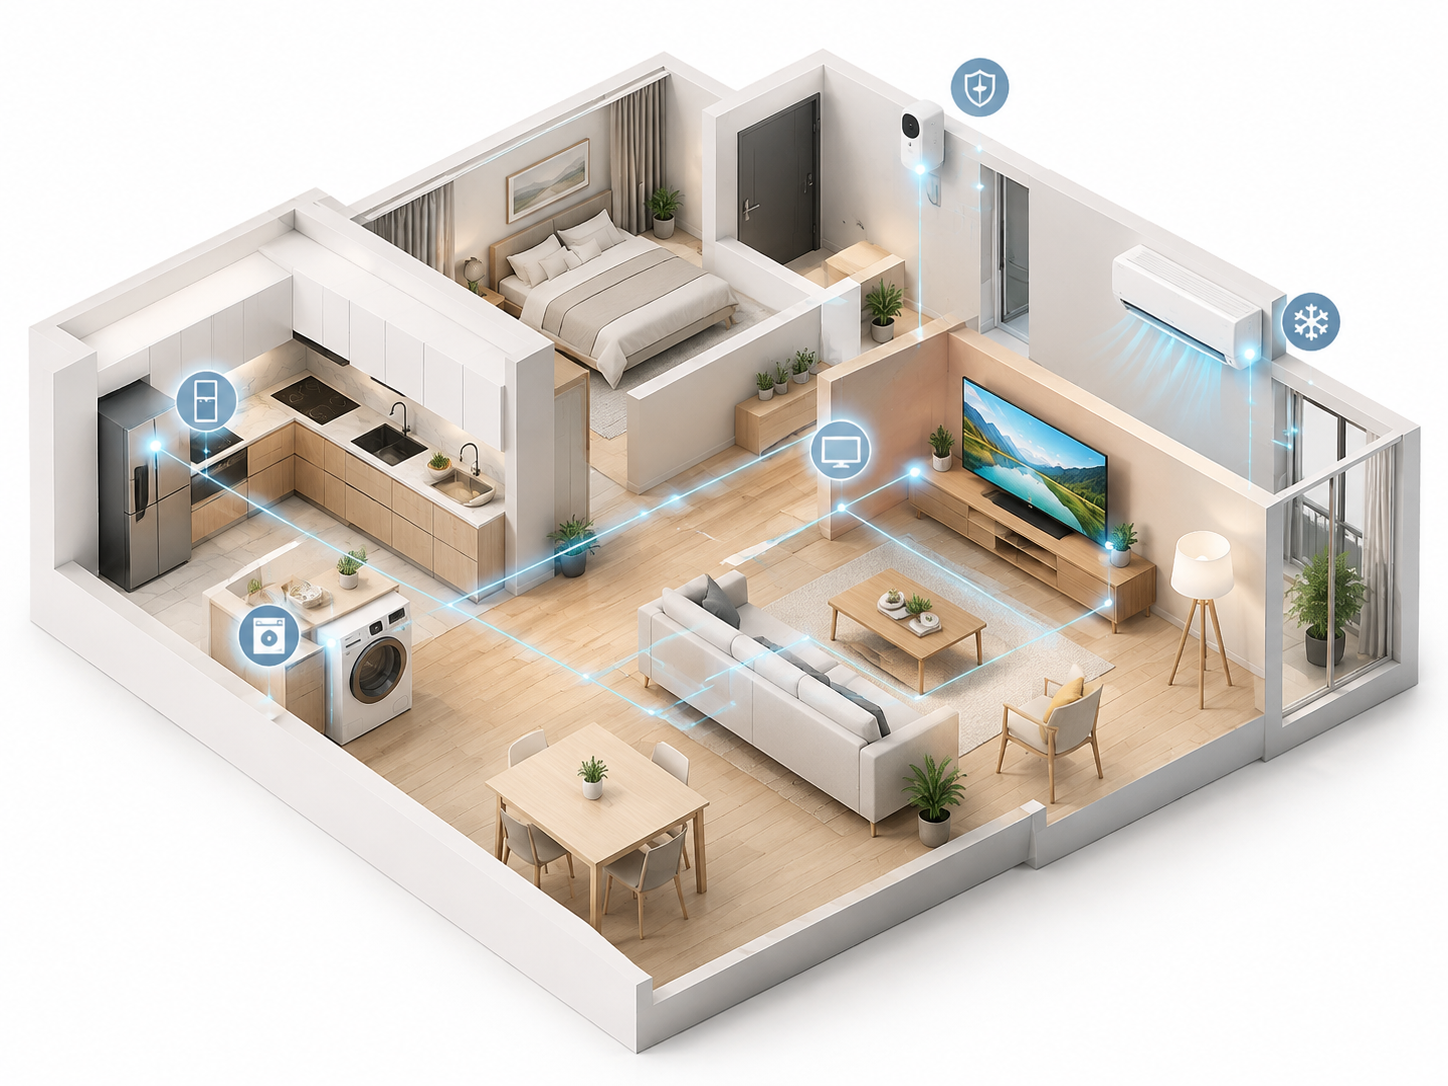
在 IFA 上,海尔的全屋自运行、海信的客厅套系、TCL 的多品类整合,折射出中国厂商的叙事转型:从制冷功率、能效比,转向日常居住体验——联动空调、冰洗、电视与安防,围绕居家舒适、节能与易维护来讲故事。这种“系统能力”对欧洲消费者更具说服力,也更易跨越单个品类的价格比较,建立品牌溢价。
展会层面的变化,与商业数据相呼应。2026 年上半年,中国家电出口总额突破三千六百亿元人民币;其中对白电的出口恢复增长。尤为突出的是欧洲空调市场:对欧盟空调出口额同比大幅提升,中国品牌在欧洲的空调份额由 2023 年的约 27% 升至约 41%。部分品牌在西欧多国实现 70% 以上的增长,东欧市场亦保持领先。
高温与产能缺口:需求脉冲的“底层逻辑”
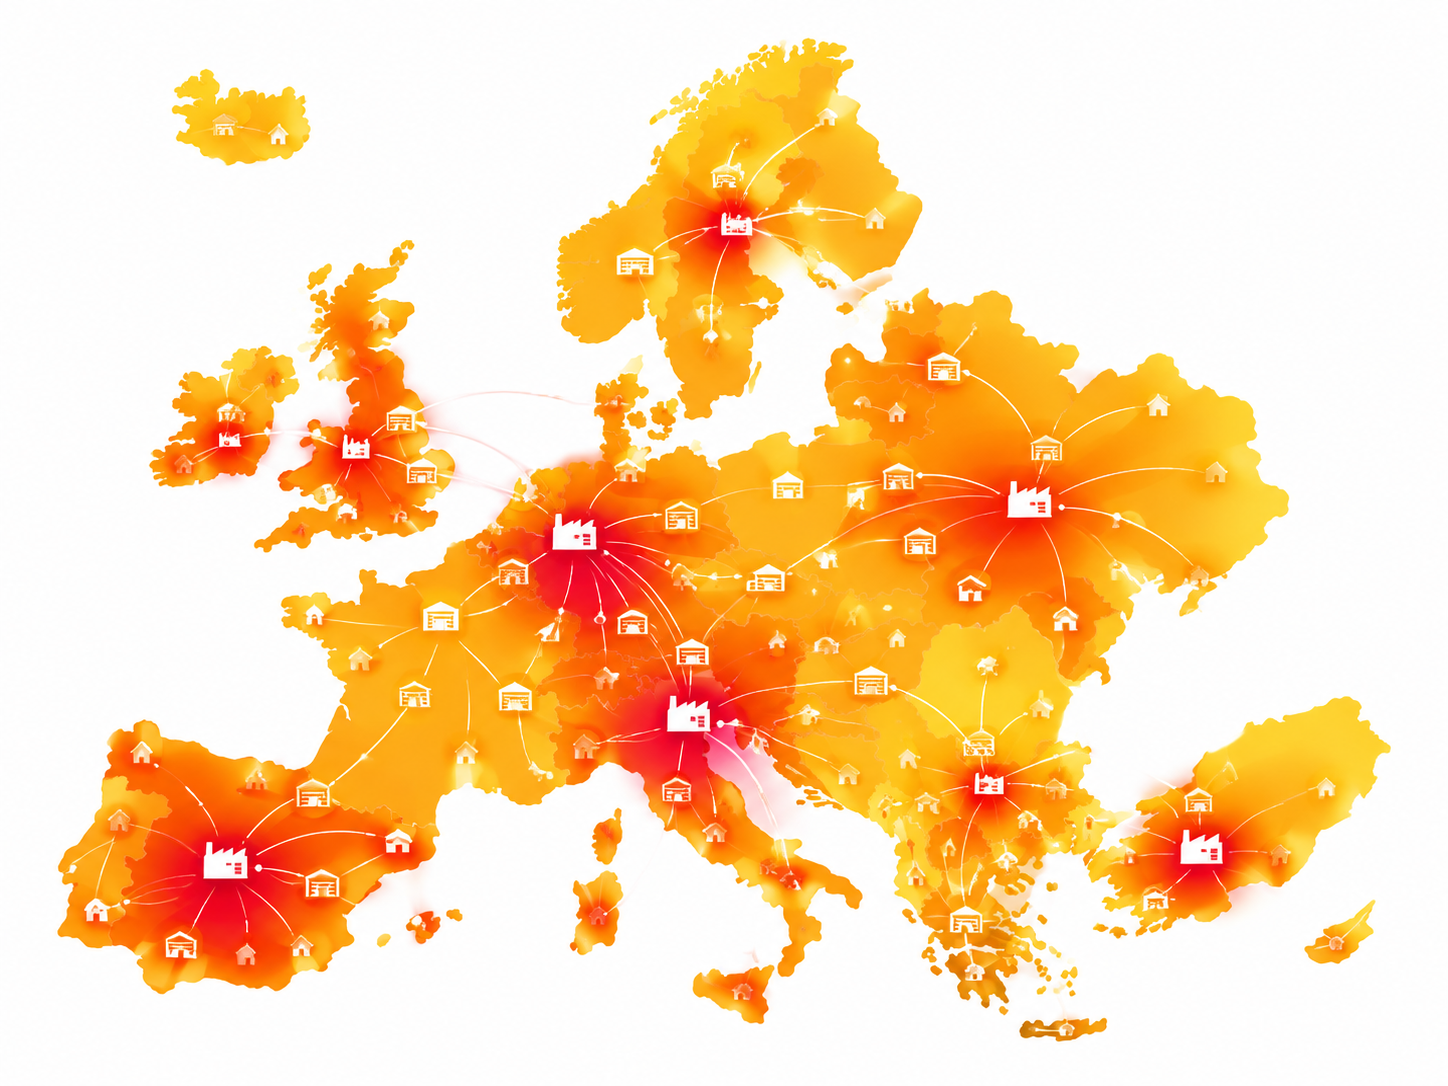
这轮增长的最直接推手是天气与供给错配。2026 年欧洲多地创下 41℃以上高温纪录,而欧洲家庭空调普及率仅约五分之一。当地年产能约 320 万台,却在热浪年面对超千万台的潜在需求峰值。全球产能主要在中国,且具备柔性制造与快速切换的条件。提前在欧洲布局仓—配—装一体化的中国品牌迅速“补位”,以近距离备货与快速交付赢得订单;相较之下,仅靠出厂规模但缺乏前置仓与渠道协同的中小制造商,询盘多、落实少。
这揭示了一个要点:决定短期胜负的不是“工厂有多大”,而是“离用户有多近”。
份额的脆弱性:当热浪退去,竞争回到基本功
“脉冲式需求”不是稳固基石。气温回落、安装产能恢复常态后,欧洲市场将重新审视价格、能效、噪音、售后、安装体验与品牌信任等长期指标。还有三道结构性门槛不容忽视:
- 能效与法规:欧盟对能效等级、制冷剂(F-gas)与噪声有持续升级的标准。迭代节奏和合规成本会直接重塑产品路线与毛利。
- 安装与服务:空调是强服务属性产品,缺口不仅在“机器”,还在合格安装工、调试与维保网络。服务密度决定复购与口碑。
- 智能互联:欧洲家庭数字生态既分散又标准化趋严。如何在 Matter 等标准下实现跨品牌互联,并处理本地数据合规,是能否进入“高端场景”的关键。
从出口驱动到本地经营:三把长期增长的钥匙
若要把短期红利转化为长期份额,路径不在“多拉几条线”,而在“做深三件事”:
1) 品牌与心智
- 从“性价比”向“节能、静音、健康空气与可靠服务”迁移叙事,聚焦具体生活场景与可量化收益(电费节省、噪音分贝、维护周期)。
- 建立在地化内容与口碑机制:与当地媒体、安装师傅网络、物业与能源公司联动,形成可信第三方背书。
2) 渠道与供应链韧性
- 前置仓与快安装体系:把“下单到开机”的时间做成体验差异,旺季更要靠预约—交付—安装一体化调度。
- 全渠道协同:连锁卖场、电商与本地经销商各有所长,需统一价格与服务标准,减少渠道内耗。
- 备件与维保可得性:备件到货时效与透明定价,往往比一次性售价更影响净推荐值。
3) 互联互通与系统能力
- 以“家庭操作系统”思路整合空调、热泵、储能、窗户与传感器,让温控与能源管理闭环运转,直连电价与碳足迹信息。
- 兼容欧洲主流平台与标准,数据本地化与隐私合规内建到产品。用软件持续迭代把硬件“越用越好”。
影响与展望
短期看,中国家电在欧洲的加速渗透已形成势能:供给弹性、成本效率与场景化产品力为三大底层优势。中期看,竞争将从“谁能供货”转向“谁能维护长期关系”——品牌信任、安装与维保密度、以及跨品类互联体验会决定份额天花板。长期看,围绕能效与低碳的政策红利(如热泵与家庭储能)将与智能家居融合,重塑“舒适+能源”的复合赛道,最终比拼的是系统整合与软件能力。
份额可以被热浪抬起,也可能随气候与周期退去。真正留下来的,是离用户更近的服务网络、被认可的效率与体验,以及可持续演进的互联生态。能把“脉冲”干成“趋势”的玩家,才会在下一轮波动到来之前,稳住基本盘并继续向上。
标签: 家电 欧洲市场 智能家居 供应链 中国品牌
还没有评论
发表评论