涨价信号背后:成本“地板”被AI重新抬高
电视与显示器面板的涨价,从传闻变成现实。头部厂商密集发出调价函,27英寸IPS上调5%—8%,32英寸4K IPS上调7%—10%,大尺寸OLED电竞面板涨幅甚至达到10%—15%。按过往周期逻辑,需求走弱应对应降价出清,如今却出现“需求弱,价格涨”的反常景象。要读懂这波涨价,关键在于上游成本与产能的重新分配——尤其是被AI大模型热潮牵引的半导体与材料环节。
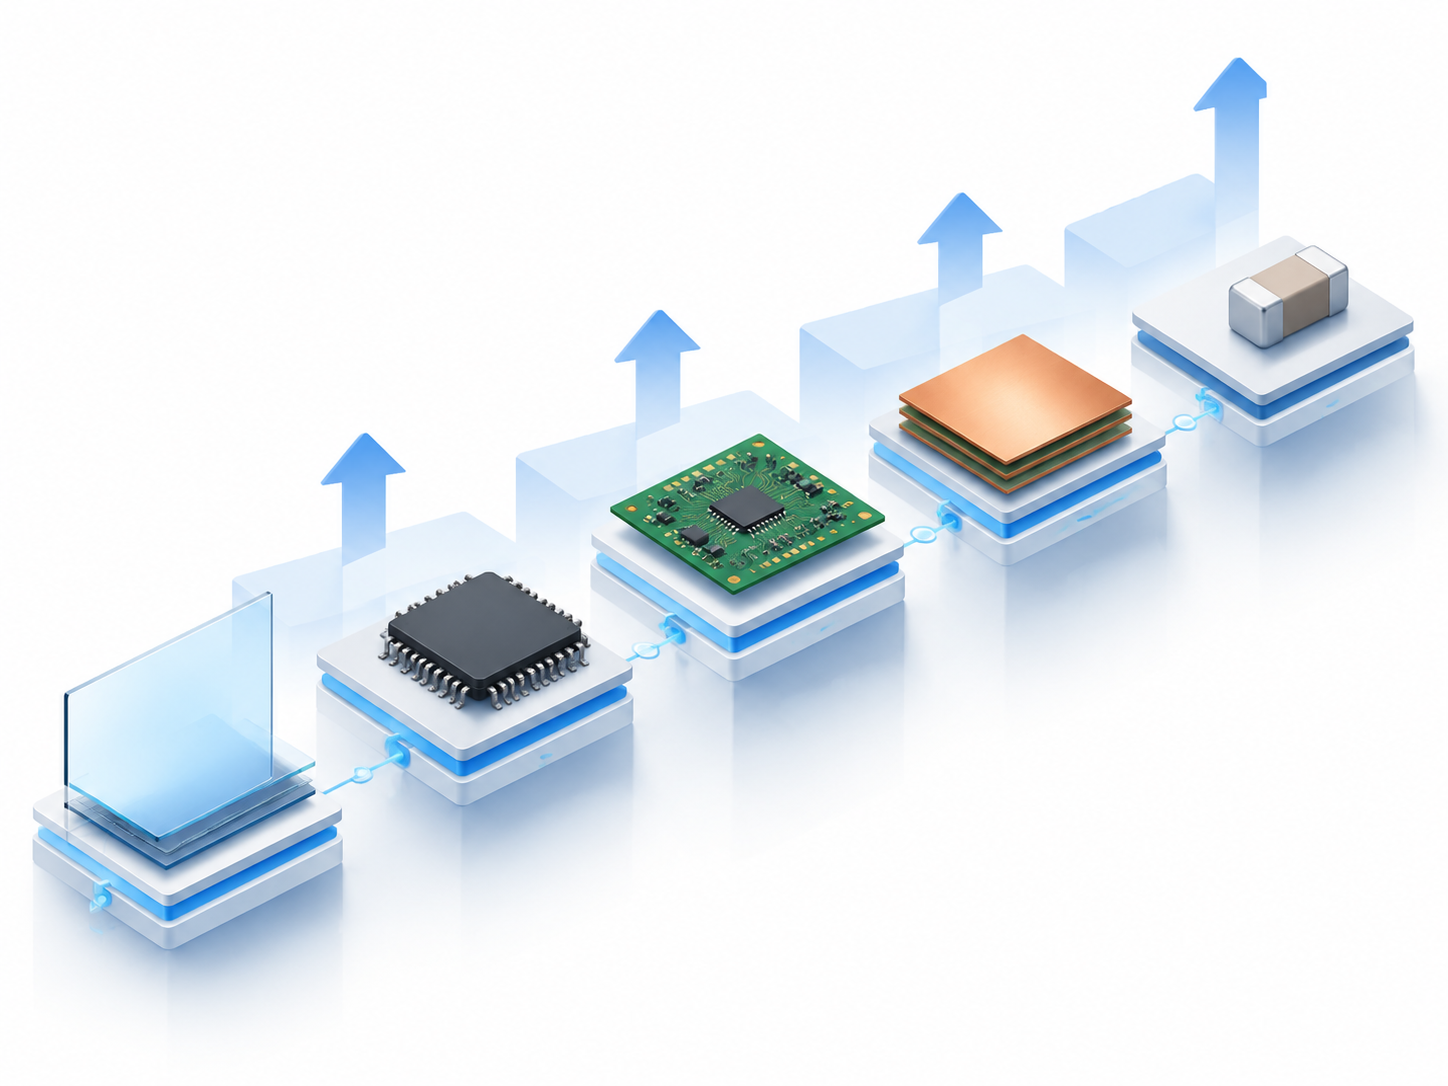
业内测算显示,今年前三季度面板厂商BOM成本累计上行约5%—6%,四季度电视面板总成本环比或再涨4%—7%。这不是单点材料的偶发波动,而是整条供应链的定价锚被上移。玻璃基板、驱动IC、PCB、覆铜板、MLCC等关键环节同步抬价,叠加能源与汇率扰动,构成新的“成本地板”。
涨价逻辑:从玻璃到芯片的“系统性上行”
-
关键材料一体化涨价:显示玻璃基板龙头提升日元计价产品价格,理由包括原材料与能源价格走高。玻璃基板集中度高,替代空间有限,价格变动对整体成本影响直接而刚性。
-
元器件成本共振:驱动IC、时序控制器、电源管理、PCB、覆铜板与高容MLCC相继进入涨价通道。统计口径下,驱动IC可占LCD面板总成本的15%—20%,其价格上行对BOM形成显著拉动。
-
成本传导非一次性:不同环节的涨价节奏错峰叠加,供应商涨幅逐步兑现,面板价格在季度维度持续承压,短期内难现“回吐”。
这意味着过去“靠规模压价”的惯性打法正在失效。缺少低成本上游供给的承接,面板出货价很难回到前期低位。
AI如何间接抬高面板成本:产能挤出的“连锁反应”
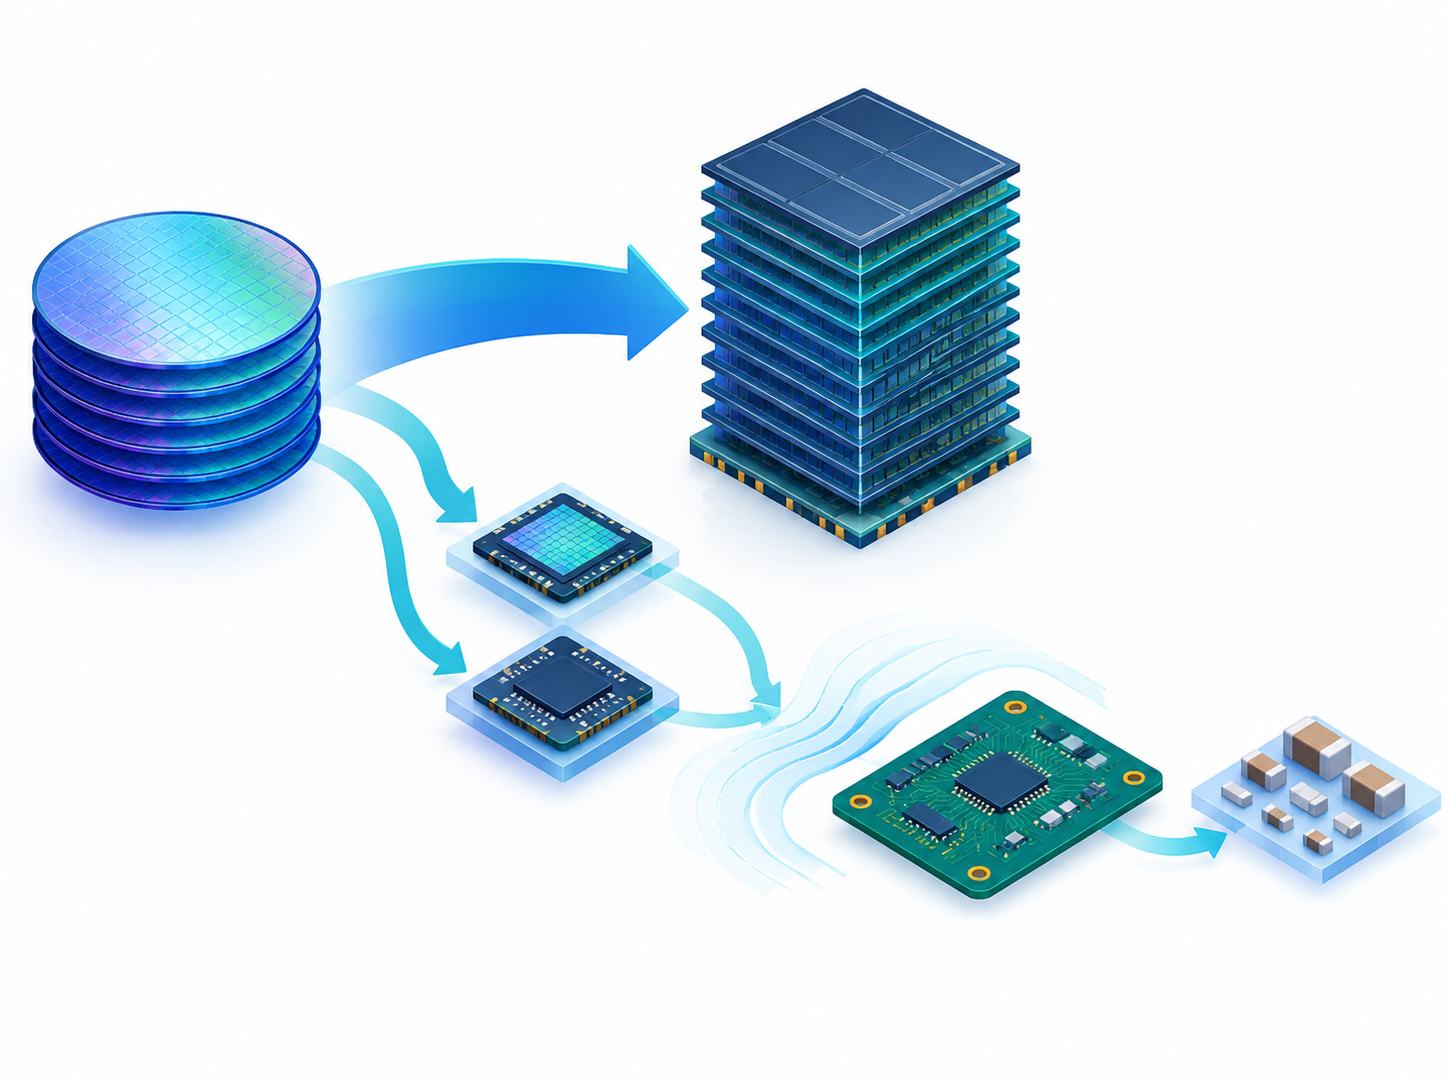
很多人困惑:AI服务器与电视、显示器看似相距甚远,为什么会抬高面板成本?答案在于“产能挤占”:
-
晶圆产能再配置:AI训练/推理激增拉动HBM需求,存储厂纷纷将晶圆从消费级产品转向高毛利HBM。而HBM堆叠复杂、良率消耗大,同片晶圆可产出的有效芯片数更少,进一步收紧有效供给。
-
成熟制程被“抽血”:显示驱动IC(DDIC/TDDI)、电源管理芯片与部分接口控制器大量依赖成熟节点。代工厂优先保障AI相关电源管理、存储等高利润订单,留给显示链的产能窗口收窄,交期拉长,议价权下移至上游。
-
配套件同步趋紧:AI服务器对高层数PCB、高容MLCC、特定覆铜板的需求增长,带来价格联动上行,面板终端不得不为这条“与AI相关”的成本曲线买单。
结果是一个反直觉的局面:AI越繁荣,普通显示器必需的芯片越贵、越难拿到。由此形成贯穿材料、芯片到板材的系统性成本上行,直接推高面板厂商的现金成本与安全库存要求。
需求下行与行业格局:为何仍“敢涨”?
咨询机构判断,2026年主流应用终端销量预计同比下滑,面板出货量也将承压。按常识,需求弱应降价促销,缘何此番敢于集体涨价?
-
成本地板抬升,价格底部上移:当大宗材料与元器件形成“底价抬升”,面板厂若继续按旧价出货意味着现金亏损。行业理性收缩与协同提价,是避免“亏损换规模”的被动选择。
-
产业集中度与话语权回归:头部面板厂份额集中,上游玻璃等环节集中度更高。当上下游同时具备集中度,价格传导效率增强,集体调价具备可执行性。
-
产品结构主动调整:厂商减少低毛利规格产能投放,倾向供应中大尺寸、高刷电竞、曲面/超窄边框等相对有溢价的产品,从“量的竞争”转向“结构与效率”的竞争。
换言之,这并非“需求拉动型涨价”,而是“成本推动型的底部重定价”。在这一机制下,即便终端有短期促销,价格回落的幅度与持续性也会弱于以往周期。
影响与展望
对下游品牌与消费者
-
价格走势与促销节奏:双十一、黑五等节点,电视与显示器的“深折扣”概率下降,更可能出现温和促销或“以旧换新”政策叠加的结构性优惠。
-
产品参数的“温和缩水”:为控制整机BOM,部分机型或在刷新率、背光分区、接口规格、色域覆盖等做取舍。对消费者而言,更需留意面板类型、驱动IC方案与背光配置等真实参数。
-
细分市场分化:电竞显示器、大尺寸高端电视受成本抬升影响明显;而教育、商显与会议一体机因项目型采购与生命周期更长,价格弹性略好。
对面板厂商与供应链
- 供应链策略升级:
- 绑定上游长约与指数化定价,对冲能源与汇率风险;
- 多元化驱动IC与PCB供应来源,提升国产化比重,改善交付韧性;
-
强化关键材料缓冲库存,降低短缺导致的停线风险。
-
产能与产品结构优化:
- 收缩低毛利规格,扩大中高端电竞、商用、车载与医疗显示的份额;
-
借MiniLED背光、Oxide/LTPS等工艺提升单片价值,改善ASP与良率曲线。
-
技术与成本联动:
- 强化驱动算法、功耗优化与面板-背光协同设计,以系统级降本抵消部分BOM上行;
- 推进模组一体化与整机协同,提升议价与交付效率。
风险与时间表判断
-
短期(未来3—6个月):上游涨价逐步兑现,面板报价易涨难跌,整机端价格传导加速。库存管理将更谨慎,品牌可能压缩尾部机型SKU。
-
中期(6—18个月):HBM与AI相关产能逐步扩建,成熟节点也有增产预期;若AI服务器需求增速回落,显示驱动IC与部分被动元件价格存在回调空间。届时面板成本或进入高位盘整。
-
结构性变量:
- 车载、商显、AR/VR等新应用的需求韧性,决定面板厂的结构性增长空间;
- 能源价格与汇率波动仍是外部不确定性;
- 行业竞争秩序若维持理性,价格底部将稳于上轮周期。
总体而言,此轮“集体涨价”并非行业强势的信号,而是AI浪潮下的被动重定价:面板企业并没有因此多卖出几块屏,却要为上游资源的再配置埋单。真正的考验,是在成本抬升、需求趋缓的双重压力中,谁能用技术与结构升级守住利润,并把供应链韧性变成长期壁垒。
标签: AI供应链 面板行业 HBM 显示驱动芯片 消费电子
还没有评论
发表评论