引言
AI资本市场正在经历一场迅速的“重定价”。一边是OpenAI新一轮融资首期到账,投后估值站上万亿美元;另一边,Anthropic的IPO估值在路演前夜被投资者下修,市场避险情绪蔓延。更深层的变量来自数据中心的资本成本上行、电力与许可的结构性瓶颈、以及监管与地缘政治的多重不确定。与此同时,产业一线依然有技术与产品的亮点:Meta开放Muse主动记忆,谷歌用PPG光电信号做高血压筛查登上学术期刊,特斯拉酝酿将Optimus以租赁方式走向企业场景。资本收紧与技术奔涌并行,正在重塑AI行业的风险定价与创新节奏。
资本重定价:从“抢筹码”到“看证据”
OpenAI与Anthropic的对照
- OpenAI新一轮融资首期约110亿美元已到账,投后估值约1.25万亿美元。本轮规模与初期计划相比有所收缩,显示头部公司也开始对资本环境降温做出调整。
- Anthropic已向纳斯达克推进IPO,但投资者在路演前下修估值预期,从最初瞄准的约2万亿美元降至1.2-1.3万亿美元区间,甚至有观点认为可能进一步下探。其营收高速增长,但亏损受公允价值变动与短期高价算力采购影响显著,且对少数大客户的依赖增加投资者的观望情绪。
关键在于叙事的转型:从“算力即护城河”的粗放投入,转向验证商业模式的可持续性与单机经济性。投资者越来越关注三个维度:现金流与负债匹配、算力承诺的刚性与灵活性、客户结构与粘性。没有这些“硬证据”,超级故事也难以维持超级估值。
估值锚与募资窗口
Anthropic的定价将成为全行业的“估值锚”。一旦二级市场反馈偏冷,其它AI公司在一级市场与公开市场的募资窗口都将更为挑剔。OpenAI选择在IPO前先补充资本、优化资产负债表与模型安全叙事,意在为后续更优上市窗口留出空间。这种顺周期的资本策略,反映出管理层对“宏观利率+监管不确定+基础设施瓶颈”三重压力的预判。
数据中心的金融与物理约束:繁荣背后的隐忧
融资成本重估,抛售并非偶然
AI板块的集中抛售不仅是情绪事件,而是利率环境、债务市场定价与资本开支曲线的共振。评级较高的数据中心债券收益率从年初不足5%上升至约7%,高收益债与杠杆贷款普遍进入两位数定价。与此同时,几大云厂商的资本开支持续上修,且资金来源从自有现金逐步转向债务。这意味着:同等规模的算力扩张,如今需要支付更高的资本成本,投资回收期被拉长,容错率变低。
政治与电力瓶颈叠加
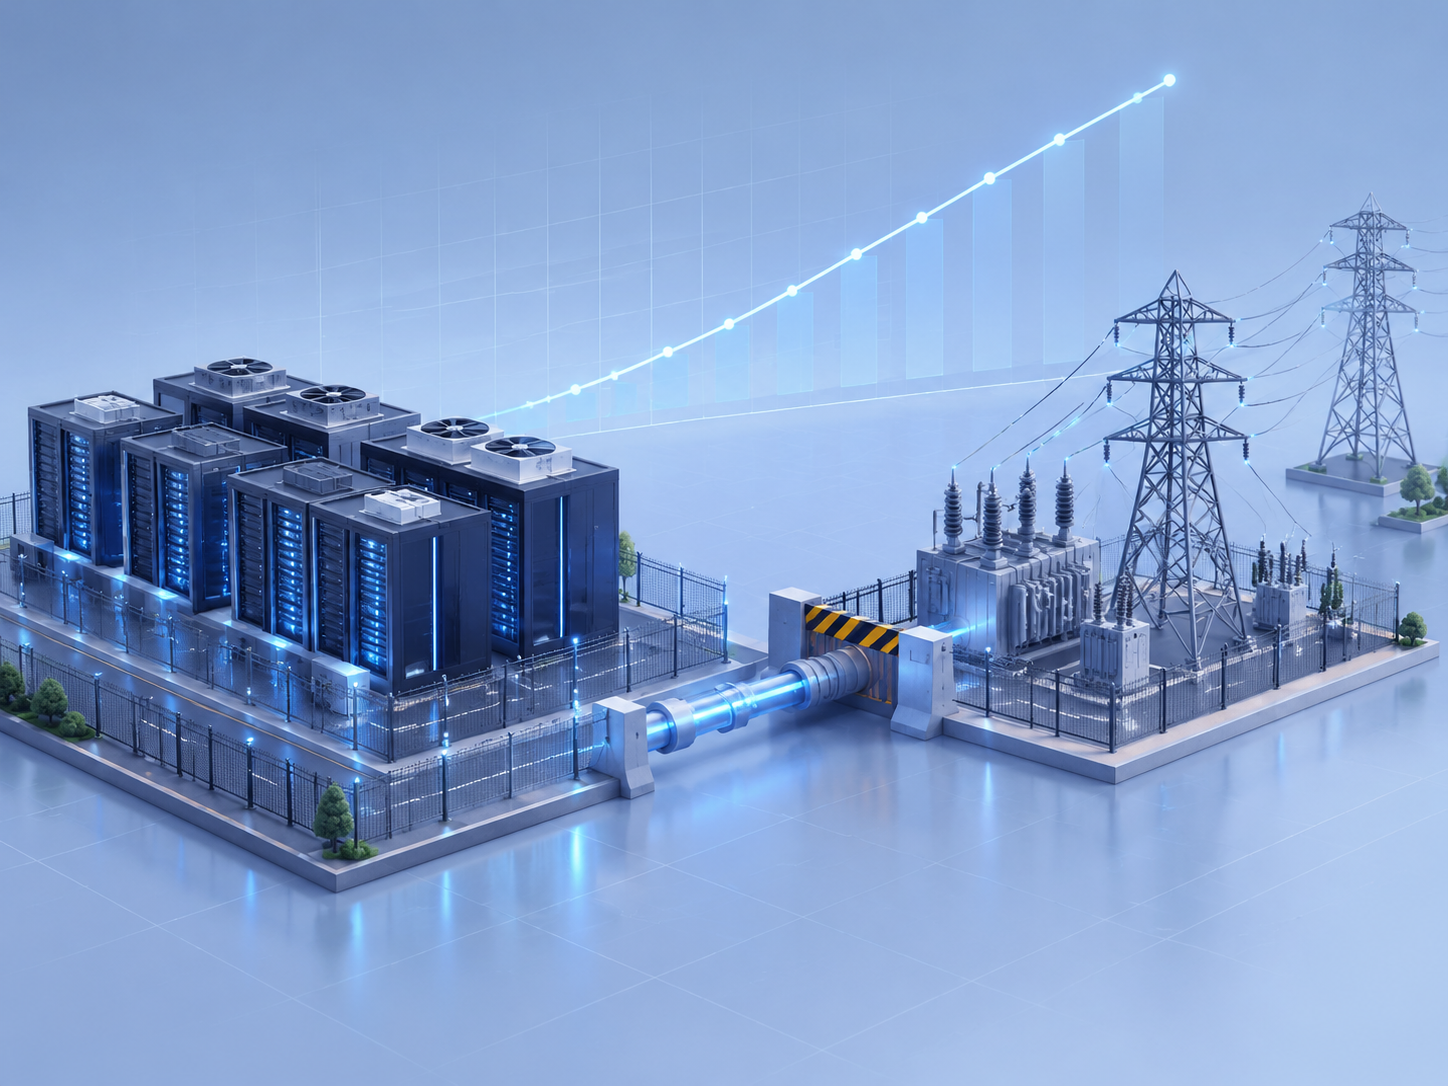
地方政策的摇摆直接改变项目落地概率。得州等关键州提出暂停或收紧数据中心审批,潜在影响覆盖美国约半数规划中的产能。电力成为最硬的约束:某些大型项目因电力接入延迟触发不可抗力条款,相关债务折价交易。由此出现显著分化:
- 手握长期电力合同与许可、具备自有或合资资本渠道的运营商,获得定价权。
- 依赖高杠杆、缺乏关键资源锁定的新“云”玩家,在利率上行期承压最重。
资本市场对“可交付能力”的溢价提升,标志着过去两年“以规模换速度”的周期告一段落,新的竞争焦点是“以确定性换成本”。
供应链洗牌:旧芯片、虚拟化与“新云”的现实考题
微软与甲骨文的“合约审美”
微软逐步关闭从甲骨文租用的部分算力并不续签,核心原因是后者的GPU代际不满足新规格要求。同时,微软收紧对CoreWeave、Nscale、Nebius等外部供应商的审查,退出高风险项目。早前外部云承诺的超大规模租赁支出,正在被重新审视与分层管理。这一动向释放两点信号:
- 供应商议价力与续签概率,正与其“最新可用算力+软件栈成熟度”强绑定。
- 大型买方在算力短缺期也不会为“非一线资源”付出无差别溢价,策略转向“精选拼图”与去风险化。
甲骨文方面强调需求仍强劲,且以高于原合同的价格续签部分GPU租赁。但这并不改变行业趋势:高密度、低延迟的“优质算力位于中心地带”,其余资源需靠价格和服务保证来换取机会。
H100的“切片”与调度软件的春天
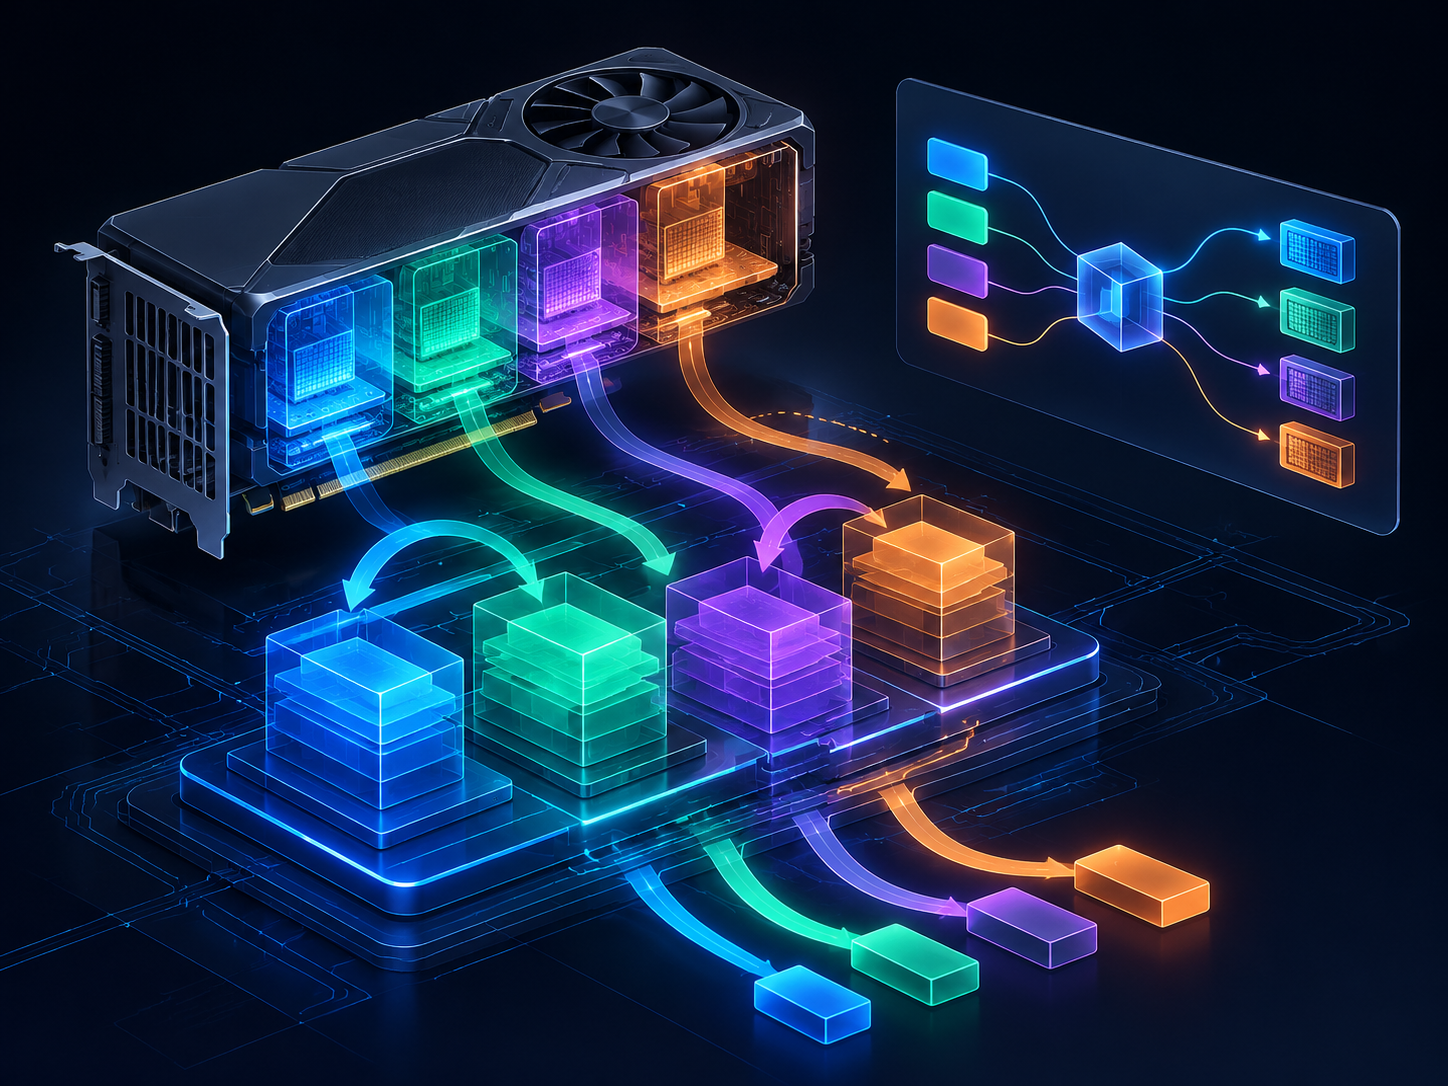
在供需错配下,AWS等厂商强化对H100等高端GPU的细粒度切分与调度(例如更激进的多实例划分、按需抢占、跨任务复用),通过软件层优化提升利用率。这对上层开发者的含义是:
- 任务要与“动态资源”适配,重视吞吐与延迟的权衡,工具链与编排策略成为新变量。
- 性能/瓦数与可移植性的重要性上升,依赖单一硬件特性的优化将承担更高迁移成本。
“硬件红利”向“系统工程红利”转移,软件栈的调度效率、容错与运维自动化,将成为下一轮算力效率竞争的主战场。
技术脉动:主动记忆、可穿戴医学与机器人商业化
- Meta开放Muse主动记忆能力,意味着大模型在会话层的长期状态管理进入普及阶段。对开发者而言,如何在隐私合规与个性化体验之间找到平衡,将决定产品口碑。
- 谷歌用PPG光电体征信号进行高血压筛查并登上顶级学术期刊,凸显可穿戴与AI医疗的结合正从“玩具项目”进入临床前验证期。关键挑战在于外部变量控制与跨人群泛化。
- 特斯拉计划以租赁方式提供Optimus人形机器人,商业逻辑从一次性销售转为“capex转opex”的服务化,便于企业试点与按需扩张。
- Agent与6G的开源标准加速推进,长期看为“云-边-端”协同智能提供统一语言。
- 中国市场层面,苹果Siri的AI功能开关现身、以及对部分中企的制裁动态,提示跨境产品与供应链要在合规与本地化上做更细致的工程。
这些动向共同指向一个方向:AI正从通用大模型的单点突破,走向可落地的系统集成与场景深耕。
影响与展望
短期看,AI行业正在经历一轮“去泡沫化”的健康校正:估值更依赖现金流与资源可交付性,资本开支从“堆GPU”转向“锁电力+调软件+控风险”。谁能在利率上行期保持稳健的资产负债表、手握电力与许可资源、并把模型性能转化为可衡量的单位经济,谁就能在下一周期享受溢价。
中期看,算力的稀缺将逼迫架构创新:多模型协同、稀疏激活、增量学习与主动记忆等方法论,会与更强的编排系统一起成为提升效率的“第二增长曲线”。开源标准与边缘计算的协同,也将在数据敏感、时延敏感的行业显现相对优势。
长期看,政策与合规将成为产业底座的一部分。对开发者与创业者:
- 早锁电力与场地许可,预留电网与冷却冗余。
- 做好资源多云与弹性策略,避免单一供应商锁定。
- 以客户结构与留存证明“真实粘性”,用单位经济讲清自证路径。
- 在隐私、安全与可解释性上前置投入,减少合规波动的被动性。
AI并未降温,降温的是资本对“无约束增长”的耐心。在更高质量的约束下,真正高效、可验证、可复制的创新会被放大,这或许才是下一轮技术周期的真正起点。
标签: AI资本市场 数据中心 大模型 云计算 算力
还没有评论
发表评论