引言
消费级AI正在进入“愿意为专业工具付费”的第二阶段。a16z发布的首份消费级AI应用月收入Top 50中,Meshy以第31名入榜,且是榜单唯一的AI 3D公司。这一信号不只是排名,它意味着3D创作从小众技术走向主流消费,成为与语言、图像、视频、音乐并列的独立付费品类。
核心内容
排名背后的行业信号
- a16z强调,收入领先的创意类产品多建立在自研模型之上;尽管通用模型不断进步,用户仍为专业化、可直接落地的创作工具付费。
- Meshy以自研的面向3D生成的多模态基础模型为核心,支持从文本、图像到生产级3D资产的快速转换;其月收入表现跻身Top 50,证明3D工具的付费能力不亚于文本与图像。
- 增长轨迹也为此背书:Meshy年度经常性收入(ARR)已突破1亿美元;2026年7月完成近4亿美元B轮融资,估值约15亿美元;全球注册用户超过1500万。资本与用户的双重验证,让“AI 3D是独立品类”不再停留在判断,而成为现实。
为何3D需要“自研模型”的硬实力
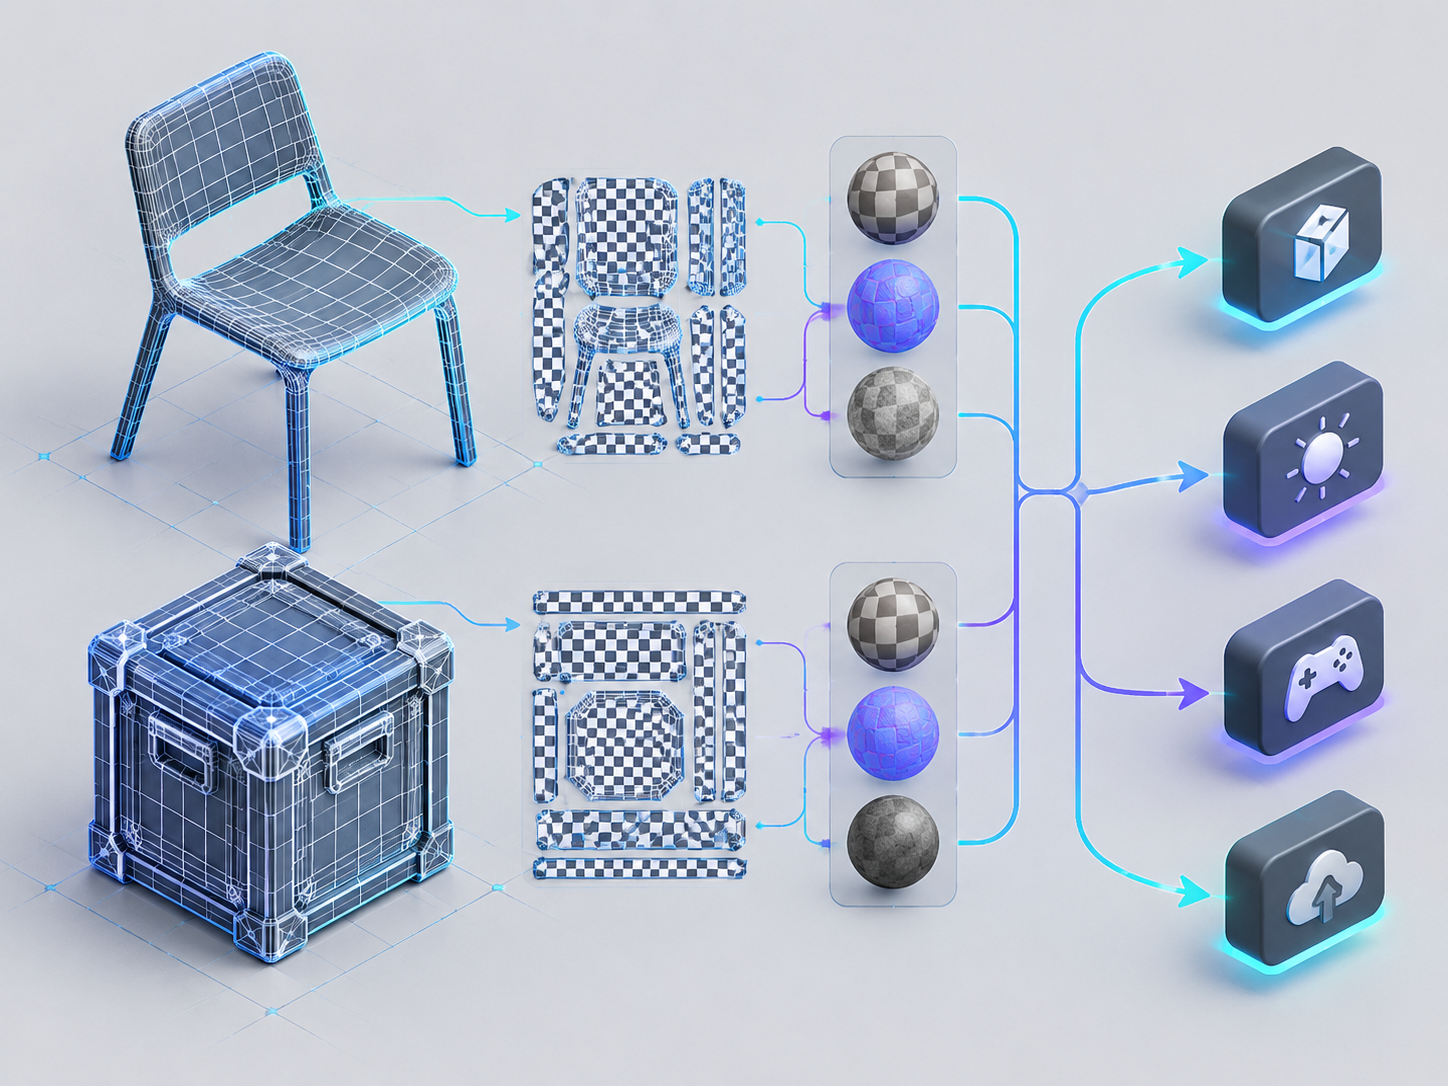
生成3D的门槛远高于2D图像与视频。生产级3D资产不仅要“看起来像”,更要“能用”:
- 几何与拓扑:网格结构必须可编辑、可绑定骨骼,拓扑合理才能进入后续动画与引擎环节。
- 材质与贴图:UV展开、PBR材质、法线与粗糙度等参数要规范,才能匹配游戏与影视管线。
- 物理与尺度:尺寸一致性、碰撞体与层级关系要可控,确保工程化集成。
通用大模型在连续几何、可编辑性和工程兼容性上常有不确定性,难以满足“直接进生产”的要求。Meshy这类自研多模态3D基础模型,从训练数据到架构都围绕上述“生产级约束”优化,核心竞争力体现在:
- 质量与一致性:生成的网格、材质与拓扑可直接用于Unity/Unreal、Blender等标准工具链。
- 速度与交付:分钟级生成,缩短概念—资产—上线的端到端周期。
- 可编辑性与集成:产物可二次修改,支持主流文件标准(如USD/glTF等)与工业流程。
消费级付费场景正在形成
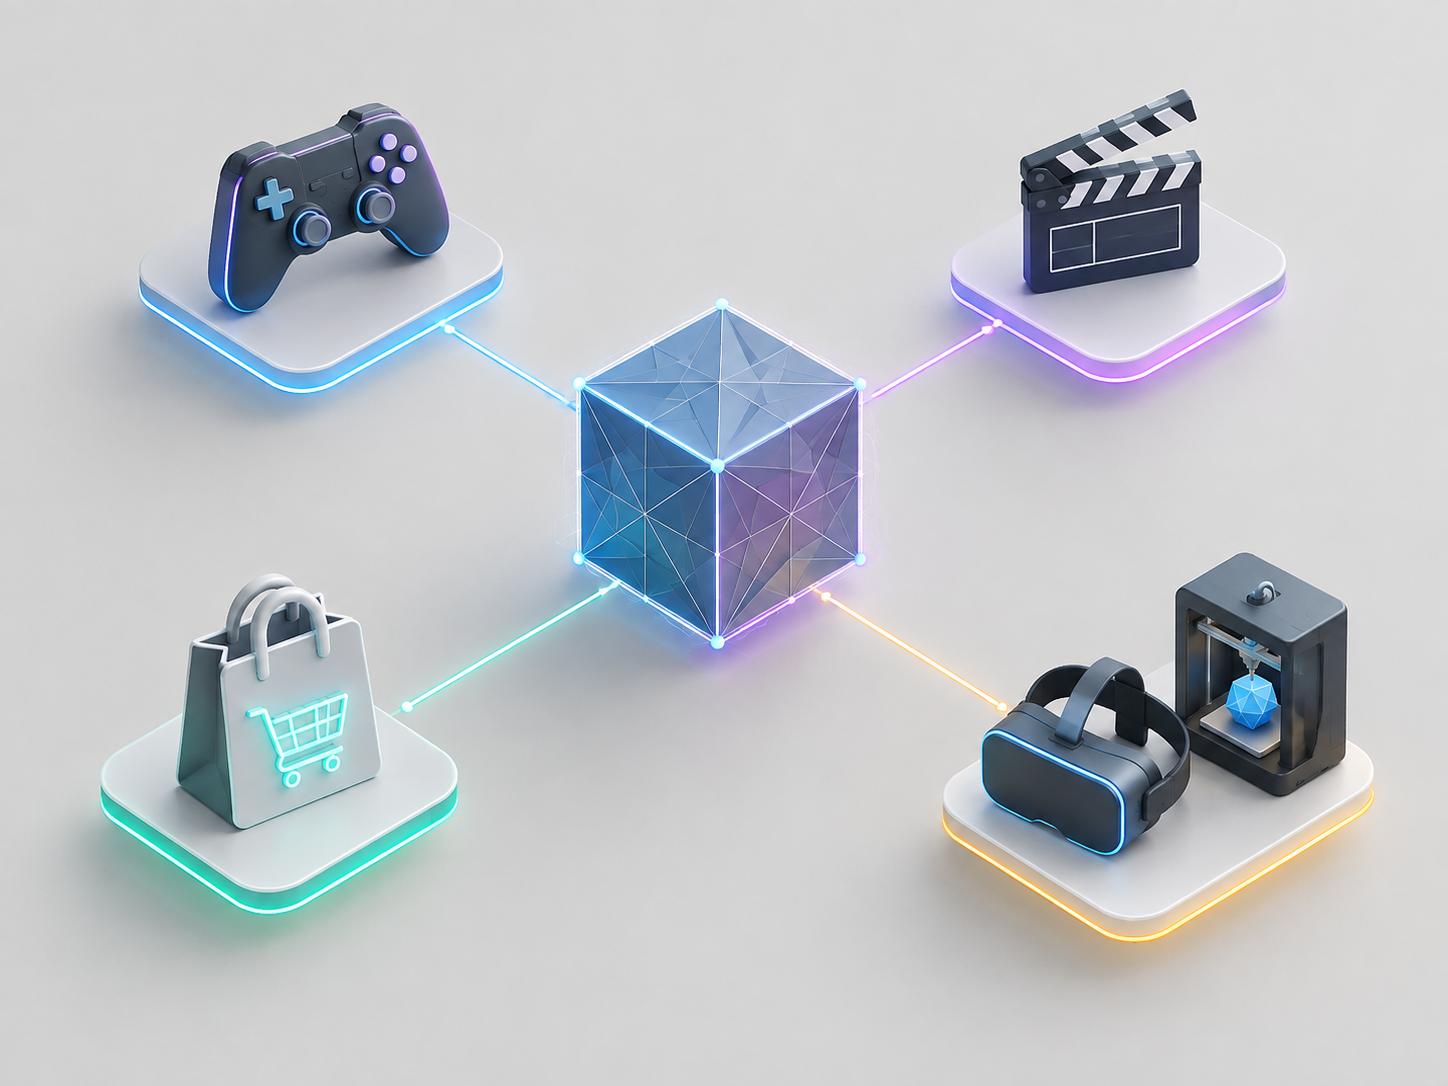
从工作室到个体创作者,3D正快速融入日常创作与商业化:
- 游戏与影视:原型迭代、场景填充、道具批量生成,提高前期制作效率。
- 电商与社媒:商品3D展示、虚拟形象与内容互动,提升转化与传播力。
- XR与3D打印:从数字到实体的闭环,加速定制与小批量生产。
- 独立创作者经济:更低的技术门槛与成本,更快的交付速度,让3D资产成为新的“可交易创意单元”。用户愿为“能直接使用的资产”付费,而不再只为“好看的生成效果”买单。
影响与展望
Meshy成为榜单唯一AI 3D公司,表明赛道仍处早期,但需求已被验证;随着更多玩家进入,竞争的关键将从“能生成”转向“能生产”。
- 对创作者:门槛下降与效率提升,创意转化为可售卖的3D资产更轻量,商业化路径更清晰。
- 对产业链:3D资产标准化与管线一体化加速,AI生成将成为Unity/Unreal、Blender等生态的默认能力;围绕USD、glTF等标准的互操作性将决定落地深度。
- 模型与生态:自研模型的质量与稳定性是护城河,平台级生态(素材库、插件、分发与版权管理)将成为差异化关键。
- 合规与治理:训练数据来源、版权标识与可追溯授权需要制度化,确保生成资产在商业用途上的安全与合规。
- 技术路线:多模态将从“文本/图像到3D”走向“3D到动画/交互”,以骨骼绑定、物理约束、动作生成等能力,构建从内容到体验的闭环;云渲染与端侧算力协同,将推动“几分钟即上线”的生产关系。
当越来越多的艺术家、工作室与创作者在几分钟内把想法变成可用的3D作品,3D正在走向下一个大众创作媒介。消费级付费的确定性,意味着AI 3D不再只是技术突破,更是商业与文化层面的新范式。
标签: AI 3D Meshy a16z 多模态模型 创意工具
还没有评论
发表评论