引言
同一天里,三个信号相继出现:保时捷收缩组织、回摆燃油车并上调高端车型价格;腾讯计划在离岸市场再募资至多50亿美元,被视为为AI继续“补弹”;OpenAI将GPT-6向全球ChatGPT用户全面开放。它们来自不同赛道,却共同指向一个主题——在新一轮AI驱动的产业再分配中,资本、技术与产品路径正在迅速重排。传统制造寻求利润“护城河”、互联网平台加码算力与模型生态、前沿模型推进到大规模应用拐点,三股力量正在同场博弈。
核心内容
保时捷的“技术与利润双重回摆”
在电动化叙事铺天盖地的几年后,保时捷宣布在2035年经营战略中明确回归燃油车,同时再裁员5000人、累计裁员将达9000人,并在两大工厂追加21亿欧元投资。还将:
- 优化车型衍生版本,减少约20%的复杂度,提升单衍生版本平均销量约30%
- 高端车型平均提价20%,主力投放中大型跑车,并推出911衍生新车
这背后不仅是销量压力,更是利润结构的再平衡。电动化早期的研发与供应链成本高、价格战激烈,侵蚀了豪华品牌的毛利。回到高毛利的燃油与高端细分,相当于为智能化转型“现金流回血”:通过提价与精简组合降低运营复杂度,让研发、软件与体验等长期投入有可持续的资金来源。
对汽车智能化的启示有三点:
- 现金流优先级提升:在L2+/L3与高阶智能座舱仍需高投入的阶段,车企更需稳定利润池来对冲研发回报期的不确定性。
- 软件价值单独定价:减少衍生版本与提升客单价,通常意味着通过软件包、订阅和远程升级驱动额外收入,强化“软件定义汽车”的商业闭环。
- 路线更趋多元:并非“油电二选一”,而是“利润守城+智能前进”。燃油与高端车型承担利润,电动与智能承担增长与心智,这是一种更稳健的组合拳。
资本加速:腾讯的AI“弹药补给”
腾讯拟发行最高50亿美元离岸债券,延续6月近47亿美元的发债节奏。配合其披露的AI与算力资本支出同比增长176%至528亿元人民币,可以看到平台型公司的三个鲜明趋势:
- 中长期资本结构调整:在全球利率高位区间、算力基础设施重资产投入的背景下,用长期债补齐“AI基建”的周期性与现金流缺口,是现实选择。
- 自研与生态双轮驱动:除自研模型、云+CDN+推理加速等底座外,腾讯持续投资AI原生团队。例如国内Agent创企Manus获超5亿美元融资,腾讯加持,指向“Agent化”的产品路线。
- 跟随产品形态变化的资源配置:当前模型竞争从参数竞赛转向“推理强化、工具调用、记忆与多Agent协作”,平台需要的不仅是显卡,更是面向开发者的工作流编排、数据治理与安全合规能力。
资本加码的直接影响是基础设施与模型服务的价格—性能比将持续改善,为To B行业落地提供窗口;同时也会加剧上游芯片与电力资源的紧张,倒逼更高效的推理与调度技术。
模型层加速:GPT-6全面开放的含义
OpenAI将GPT-6面向全球所有ChatGPT用户开放,意味着前沿能力正从“早期尝鲜”走向“普惠默认”。虽然具体技术细节尚未披露,但从产业规律可推断几条重要信号:
- 成本与性能的再次拐点:全面上线意味着OpenAI对推理成本与稳定性有足够把握。这将提升用户对基础能力的预期天花板,迫使竞品在综合体验上追赶,而不仅是跑分。
- 从单体模型到“产品系统”:用户规模化使用会放大工具调用、长上下文、检索增强、安全守护与可控输出的系统工程价值。模型只是起点,围绕它的策略、记忆、工作流与插件生态才是竞争核心。
- 应用范式转向Agent:当能力基线提高,复杂任务的端到端自动化将更可行,开发者会更倾向于以“角色+目标+工具”的方式构建产品。结合国内外投融资动向(如Manus、英伟达加注人形机器人Figure的市场传闻),Agent与具身智能正成为下一阶段的聚焦点。
影响与展望
1) 产业链重构:利润池与算力池的再分配
- 车企:高端燃油与智能化“双轨”的策略将普及。短期看盈利修复,长期看通过软件订阅、数据服务与高阶辅助驾驶构建新的增长曲线。
- 科技平台:算力资本开支与债务融资并行,推动“模型—工具—工作流—应用”的整体能力建设,形成更强的开发者吸引力与企业级交付能力。
- 上游供给:芯片、光模块、液冷、数据中心选址与电力供给成为瓶颈变量,驱动更高能效的架构与更精细的资源编排。
2) 开源与合规:区域战略的分化
阿里巴巴方面提出“欧洲发展AI的最佳路径是开源与本地算力”,这与OpenAI等闭源策略形成对照。可以预见:
- 欧洲将强化本地数据与算力主权,发展合规可控的开源堆栈,平衡创新与监管。
- 企业多云与多模型策略成为常态:闭源用于最佳性能与通用性,开源用于可控、可私有化与成本优化。
3) 应用落地:从“演示效果”到“业务回报”
GPT-6的普惠化将抬升用户对AI的体验阈值,促使企业应用从Demo转向ROI闭环:
- 场景优先:客服、运营、研发助理、营销创意、财务合规等高频场景率先规模化,指标从“命中率”走向“端到端节省与增收”。
- Agent工程化:权限管理、工具目录、过程可观测与可回放、风险控制成为标配能力,技术团队需要AIOps与安全体系的联动。
- 数据治理是核心:高质量数据与知识库将成为“第二曲线”的护城河,谁能把企业数据转化为可复用的任务能力,谁就能在同质化竞争中胜出。
4) 研发范式:推理、工具与具身的“三角形”
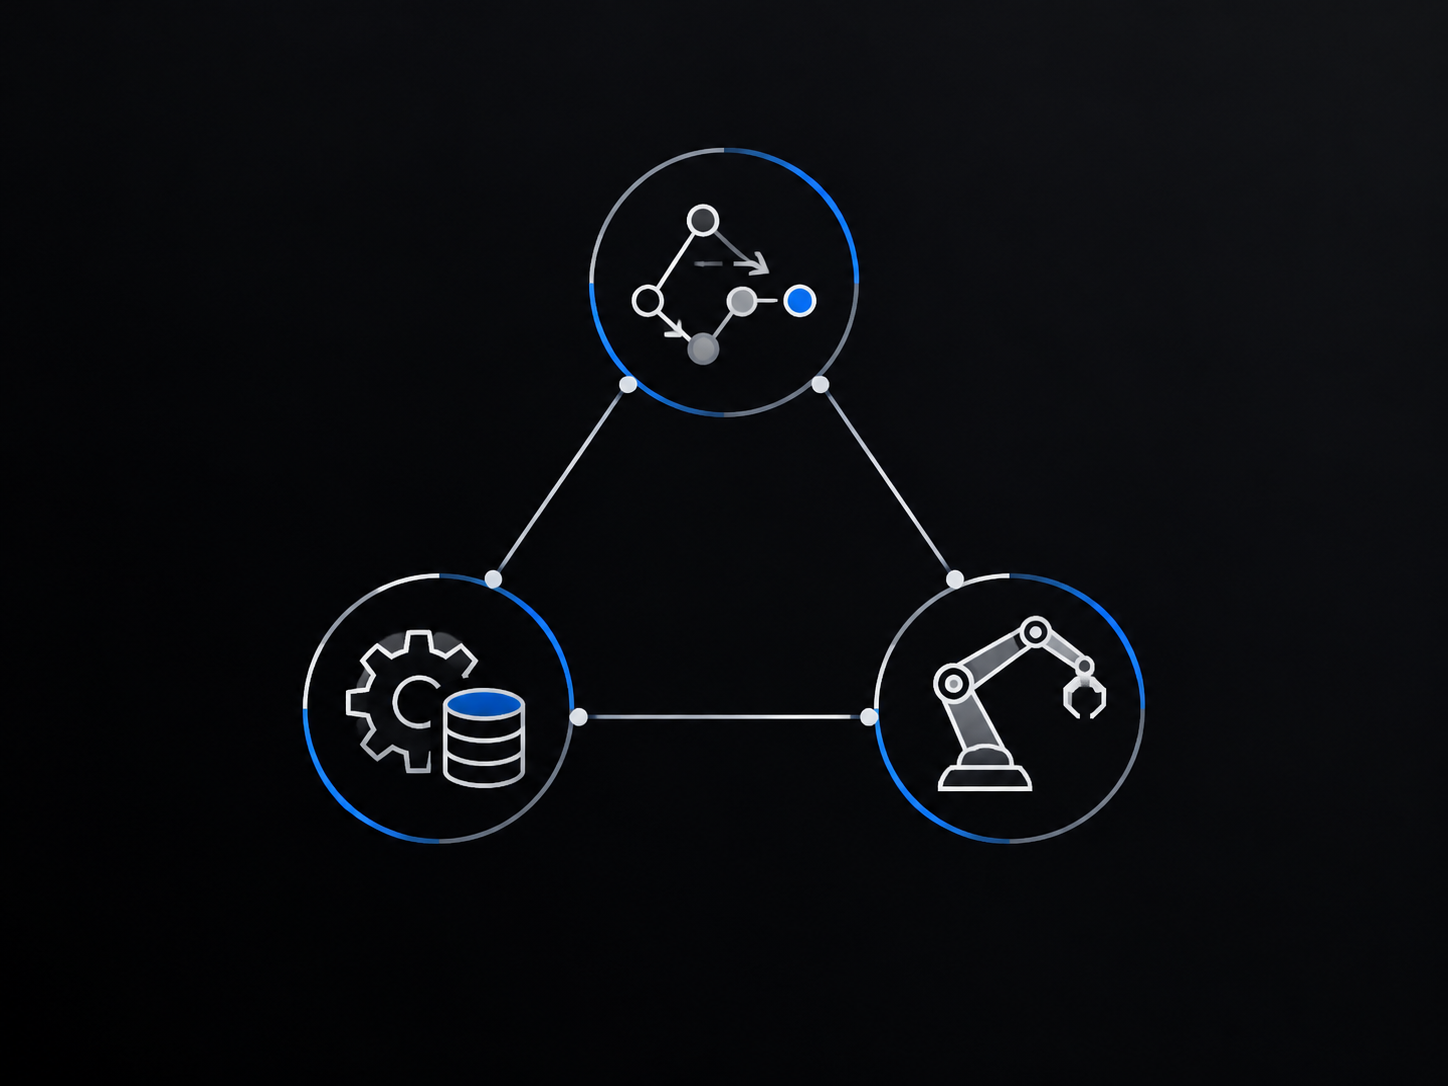
- 推理与规划:从“会说”到“会做”的关键在于更强的长程推理与任务分解。
- 工具与检索:内置工具箱与企业知识库的深度结合,决定了可执行任务的上限。
- 具身与机器人:从云端Agent延伸到具身执行,产业链将贯通传感、控制、动力与大模型,使AI从信息世界进入物理世界。
总体来看,保时捷的利润回摆、腾讯的资本加码与OpenAI的模型升级,共同勾勒了一幅“现金流—算力—能力”的传导图:利润修复提供耐心资本,资本投入筑起算力与工具底座,模型能力下沉到大众应用,再反哺产业效率。这一循环的速度正在加快,也对参与者提出了更高的工程化与商业化要求。
在下一个季度,值得重点关注三件事:一是AI推理成本的进一步下降是否能打开更多To B大单;二是车企在高端燃油产品上的软件订阅率与渗透率是否抬升;三是Agent化应用在企业生产系统中的可观测与合规实践能否形成行业标杆。这些信号,将决定新一轮AI产业再分配的节奏与赢家名单。
标签: GPT-6 腾讯AI 汽车智能化 大模型 产业观察
还没有评论
发表评论