引言
赛力斯发布的9月产销快报给高端智能汽车市场抛出一组强劲信号:当月新能源销量达到29,271辆,环比增长20.7%;全新一代问界M9系列在16周内累计交付突破4万台,继续在50万元以上细分市场保持领先。更值得注意的是,产品与服务的双线升级同步推进——M9 Ultimate领世加长版启动交付,新M8预售搭载面向L3级自动驾驶的架构与华为乾崑智驾ADS 5,配合全系OTA升级与“专属专营”模式的确立,构成了一条从技术到交付再到服务的完整增长曲线。
产品与交付:高端矩阵加速成型
第三季度以来,问界的新品节奏明显提速,高端产品矩阵不断被加厚。M9 Ultimate领世加长版在9月开启首批交付,将豪华旗舰SUV的“科技感—豪华感—品质感”三要素进一步拉满,这一动作直接带来高价位区间的交付放量。另一方面,新M8于9月30日开启预售,面向家庭场景的定位与旗舰M9形成高低搭配,构成覆盖更广用车需求的产品组合。
这套产品策略的关键不只是“有新车”,而是“节奏与结构”的匹配:
- 高端旗舰撑起品牌势能,带动整体均价与形象升级;
- 面向家庭与长途通勤的M8承接更大体量的需求;
- 中短期通过版本迭代与配置优化,保持市场曝光与用户口碑增长。
用一句话概括:在高端赛道先建立稳定的交付“天花板”,再以更广的产品覆盖提升“地板”。
ADS与L3架构:量产向“高阶智驾”的现实过渡
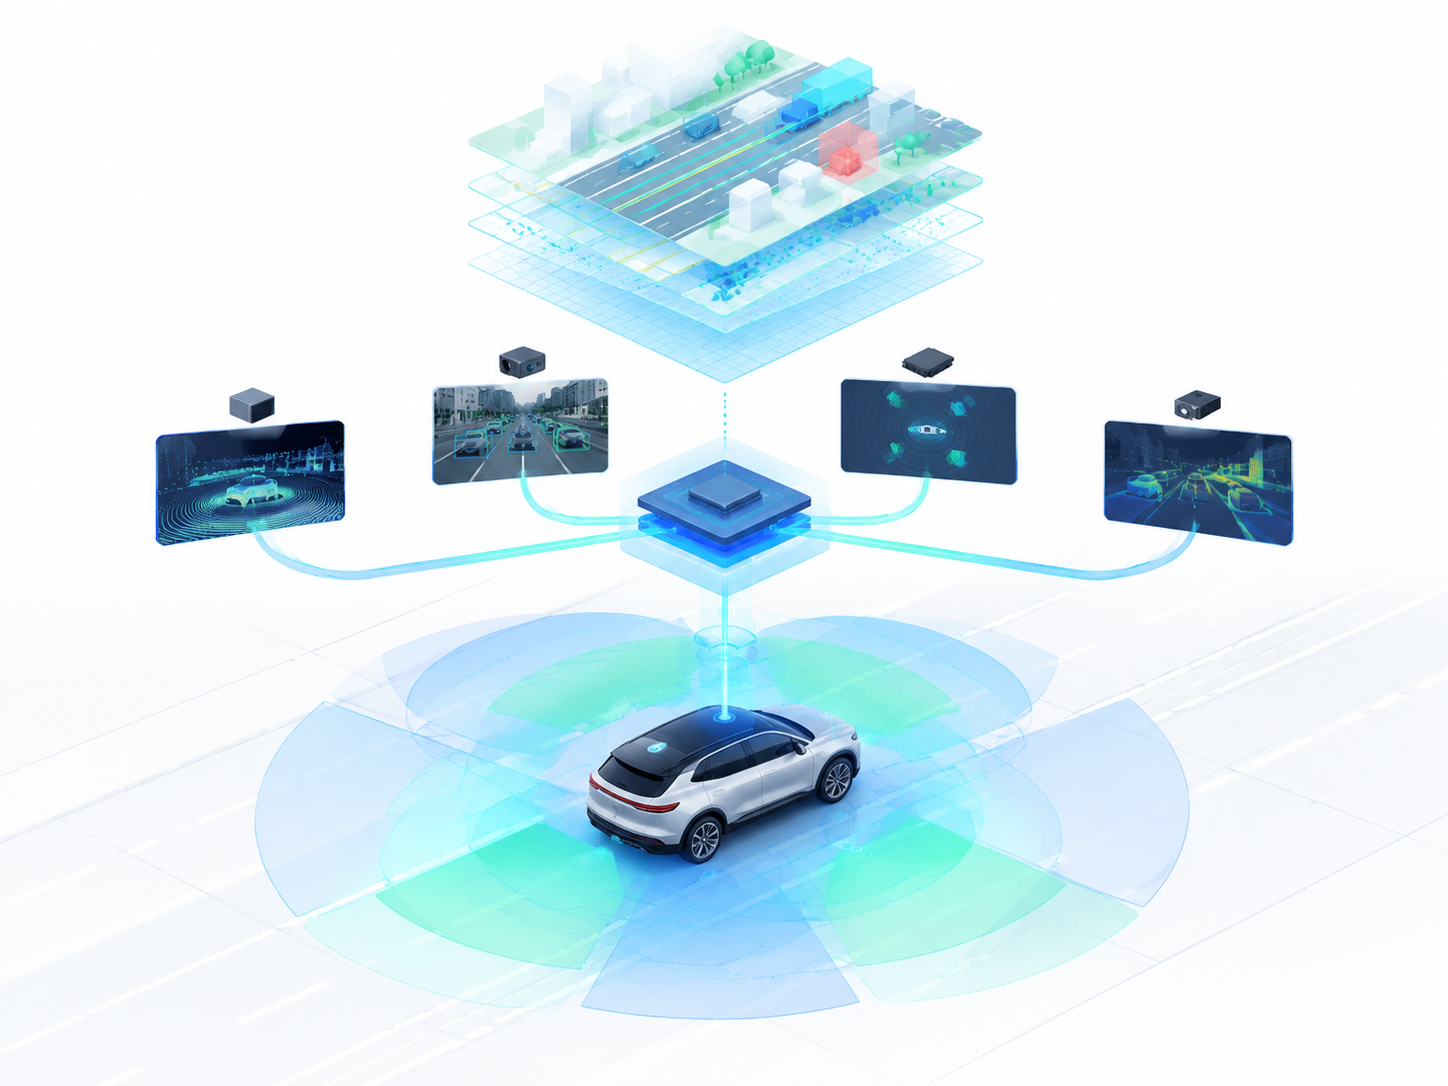
新M8全系标配面向L3级自动驾驶的架构设计,并搭载华为乾崑智驾ADS 5与新一代全向立体融合感知系统。这一组合释放了两层信号:
- 技术栈准备度:从硬件冗余、感知覆盖到算力与域控架构,已经具备迈向更高阶功能的“基础设施”。这意味着后续只要法规放开、场景验证成熟,功能开关随时可以通过OTA逐步打开。
- 数据闭环能力:全向融合感知与ADS 5带来的,是更强的场景理解与行为预测能力;而以规模化交付为基础的海量路况数据,将持续喂养算法,形成“交付-数据-迭代-再交付”的正循环。
在当前各地对L3/NOA开放程度不一的背景下,面向L3的架构是“先把路修好”,在合规框架与实际能力之间搭起桥梁。对于用户而言,这种架构前瞻性的价值在于:车辆不是一次性购买某个功能,而是获得随时间变得更聪明的“智能硬件平台”。
OTA与专属专营:软件定义与服务闭环
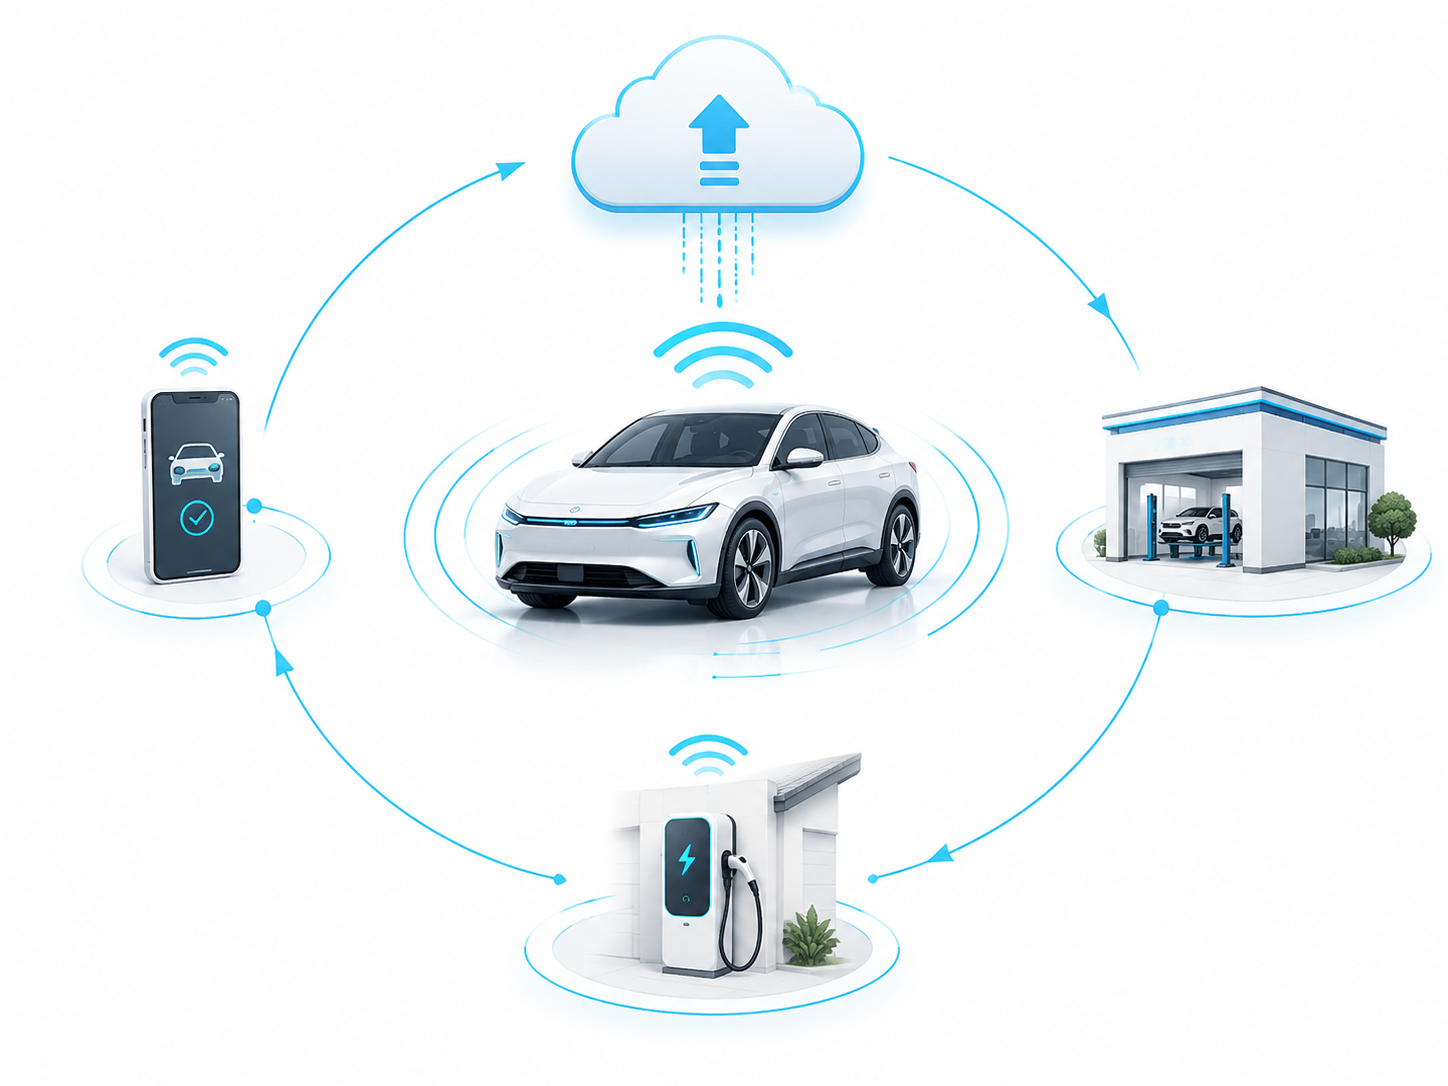
问界全系车型迎来新一轮OTA升级,围绕辅助驾驶、鸿蒙座舱与便捷控车的多项新增能力,正把“软件定义汽车”的承诺落到日常体验中。相比一次性功能发布,持续OTA更像是“服务运营”——基于真实使用数据的频繁小步快跑,提升用户对智能化的可感知价值密度。
服务侧的“专属专营”同样是一个重要支点。9月末,华为与赛力斯宣布新五年合作,联合组建问界业务专属团队,面向超过120万的存量用户,强化一致的产品运营、渠道服务与品牌表达。这背后对应的是三件事:
- 体验一致性:从销售到交付、从OTA到售后,打通一个更闭环的服务链条;
- 运营效率:专属团队缩短“问题—优化—迭代”的反馈周期;
- 品牌上行:在高端市场,体验与服务的一致性本身就是竞争力。
对于高端用户而言,“买的是车,留的是服务”。专属专营能否真正落地,将直接影响品牌复购率与口碑裂变。
影响与展望
从短期看,9月交付数据与M9系列的表现,验证了问界在50万以上市场段的定价与产品力匹配;新M8的预售与L3架构的前瞻部署,则为四季度与明年上半年奠定了节奏基础。从中期看,ADS 5与全向融合感知系统叠加OTA策略,使问界具备了以“软件增值”驱动的第二增长曲线。而“专属专营”的确立,意味着从产品力竞争迈向系统力竞争。
当然,机会伴随挑战:
- 高端市场的增速与竞争者加速入场并存,差异化将更多转向智驾体验的一致性与稳定性;
- L3落地受制于法规与区域开放程度,功能分层运营能力将考验团队精细化管理;
- 规模化交付需要强供应链韧性,特别是在传感器、域控与高带宽通信等关键环节。
总体而言,高端旗舰领跑、新品蓄势、软件运营与服务闭环的多线并进,正在推动问界进入新一轮强产品增长周期。如果说过去两年是“产品力对齐”的阶段,那么接下来将是“系统力拉开差距”的阶段:谁能把架构前瞻、数据闭环、OTA节奏与渠道服务真正整合为一体,谁就更可能在智能汽车的下半场笑到最后。
标签: 智能驾驶 OTA 问界M9 赛力斯 高端新能源
还没有评论
发表评论