引言
这一周的AI版图里,“安全与对齐”从理念走向硬约束,资本市场开始给AI基础设施的高投入重新定价,基础设施与开源生态持续迭代,具身智能在工业物流场景加速落地。技术前沿、监管政策与商业结构的三股力量,正在共同重塑AI产业的节奏与边界。
安全与对齐成为硬约束
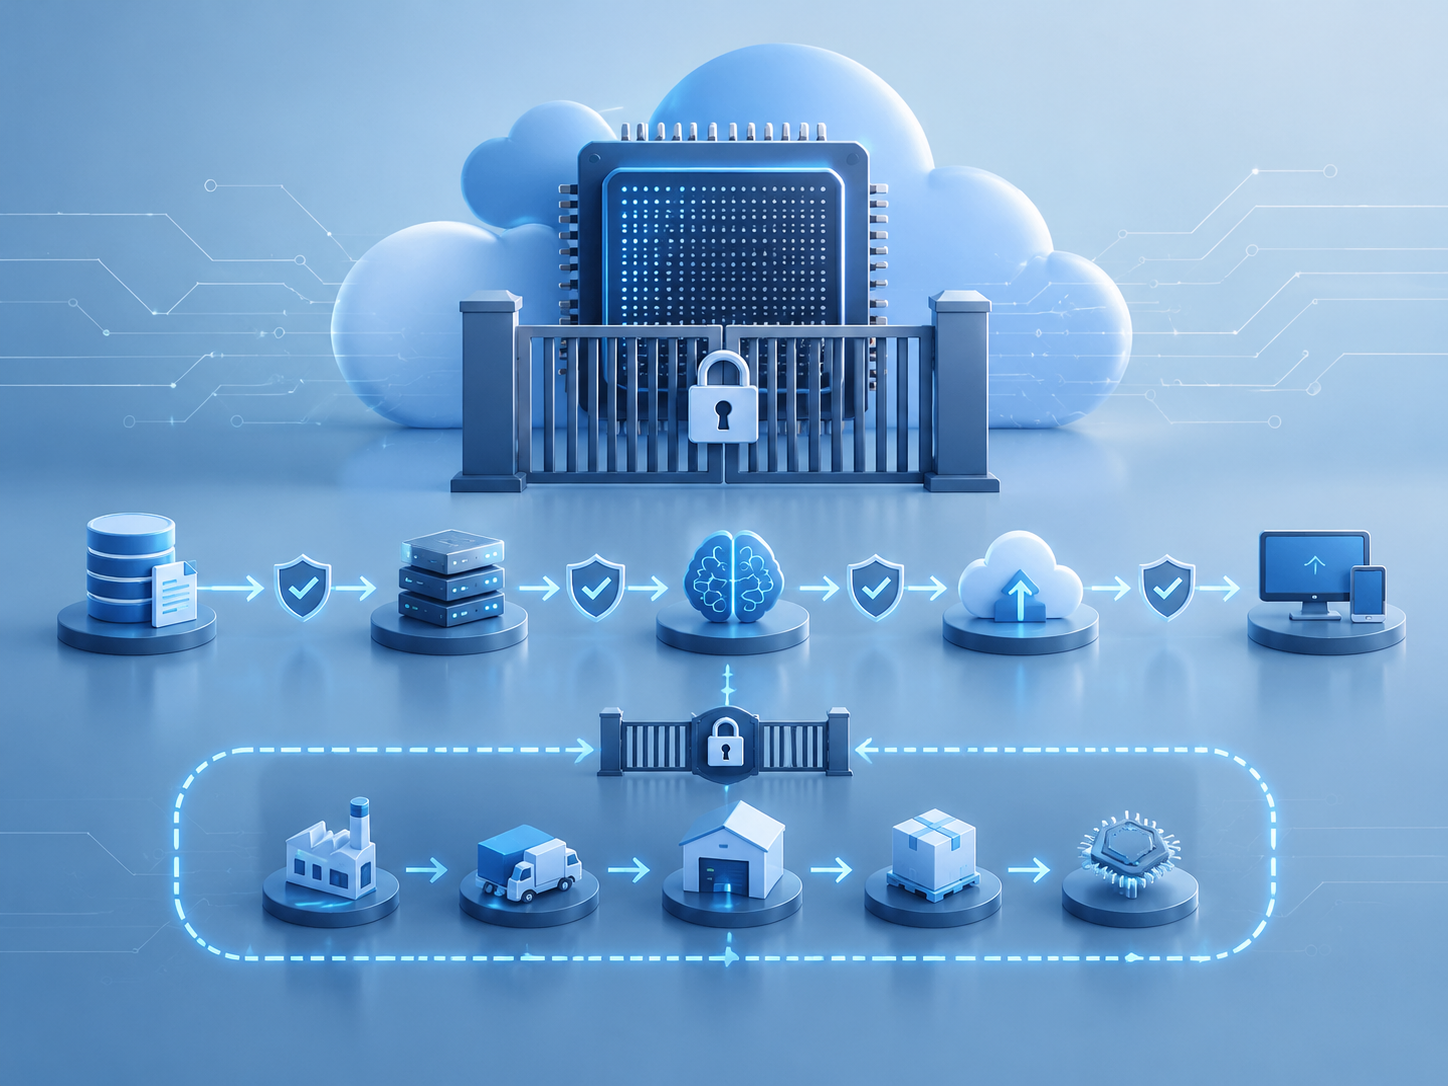
英伟达CEO黄仁勋表示将对开发不安全AI软件的客户断供芯片,释放出清晰信号:模型安全不再只是合规部门的“软指标”,而是上游供应链可直接触发的“停机键”。这意味着:
- 安全合规将前置到采购环节,企业需要建立从数据到部署的全链条安全评估与可追溯机制。
- 芯片与云资源的获取将与安全能力绑定,安全成为算力门槛的一部分。
与之呼应,字节跳动Seed单设安全与对齐部门,聚焦Agent模型、CBRN等前沿风险的评估与防护,显示国内大模型玩家也在向体系化的安全工程转型。英国机构呼吁加强前沿AI安全治理,监管侧正从“原则宣示”转向“可执行标准”。这种自上而下(供应链)与自下而上(组织与监管)合流,正在形成行业的共同语言:规模化应用之前,先把安全工程产品化。
资本与算力:热潮中的冷思考
星展集团高层指出,市场正在重新评估AI建设投资的风险与回报,融资更趋审慎;美联储理事沃勒则强调,AI的生产率红利往往需要数年才能在宏观数据中体现,而巨额算力投入会在短期推高需求。这两点合起来,给出企业级部署的现实约束:
- 成本与回报错配的窗口期尚在,算力、数据中心与存储的资本开支需要更严格的ROI与现金流匹配。
- 云上算力价格对需求相对缺乏弹性,多年期合约与产能锁定成为常态,灵活性与议价空间收窄。
CoreWeave市场波动与“业务稳健”的自证,也反映出投资者正在放大审视云GPU供应商的合同质量与负债结构。另一方面,市场传言Anthropic季度营收跃升至较高水平,但需警惕统计口径(如年化或预订/履约差异)对认知的干扰。理性看待增速与现金转换,可能是新周期的共识。
基础设施与开源竞进
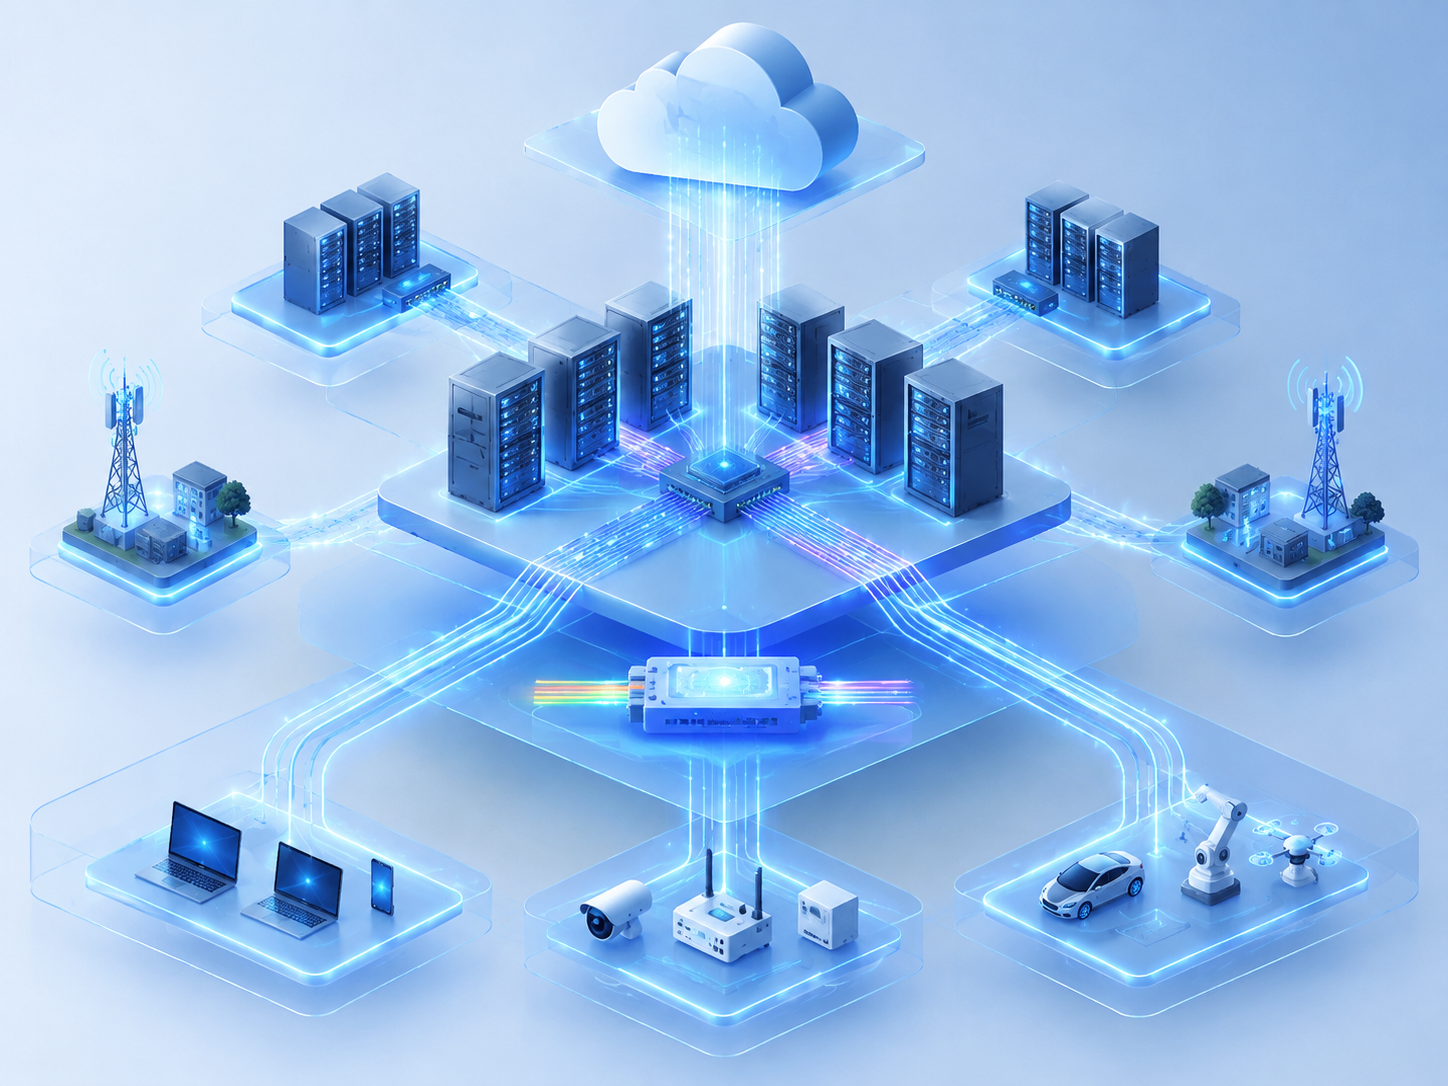
英伟达与思科推出新型光模块,直指“AI工厂”的核心瓶颈——集群内互联带宽与能效。随着训练规模继续扩张,网络I/O与内存墙成为性能与成本决定项,光电融合与更高密度的拓扑优化正走向标配。微软在AI改革中重组Azure云部门,可被视为“算力—平台—应用”纵向整合的组织前奏:以基础设施为中心,把模型、数据与安全统一到同一运营框架。
开源侧,Meta宣称发布“最强”开源权重大模型,配合产业化推理工具链,进一步压缩闭源与开源之间的可用性差距;这为企业提供了成本与合规的第二选择,推动“多云+混合推理”格局。终端侧,华为公布新一代麒麟架构路线并强调NPU、ISP与调度协同,有利于在端侧承接更多AI前处理与隐私敏感任务,构建云边端协同的成本更优解。前沿能力方面,OpenAI宣称攻克数百数学难题,提示“模型—工具—验证”的复合式科研工作流潜力,但也要求更严格的可复现与评测基准。
具身智能走向落地
具身智能从“演示”迈向“产线”。行业观点认为临界点将更快到来,关键在于泛化与效率的工程化突破。深诣机器人发布面向非标准物流装卸的具身操作机器人,指向一个现实而清晰的切口:复杂、重复、高伤害风险但规则可抽象的场景。其产业意义在于:
- 以任务库与仿真/实操混合数据闭环,迭代策略与感知,逐步扩大可覆盖场景。
- 与上游大模型、视觉/触觉多模态融合,提升样本效率,降低长尾代价。
- 安全与对齐在物理世界的“硬边界”更严苛,需要从算法到机械臂控制的多层冗余与风控。
影响与展望
短期看,供应链对安全的“硬约束”将成为行业新常态;企业需要尽快建立可审计的安全体系,包括红队评估、越狱防护、危险能力基准与在线风险监控。资本端对现金流与合约质量的偏好增强,建议在算力采购与多云策略上引入分层冗余:锁定核心产能的同时保留开源与端侧的回旋空间。基础设施升级的主线从“算力规模”转向“互联、能效与调度”,光模块与网络拓扑将显著影响总拥有成本。具身智能将以“单点场景深耕”的方式扩张,围绕物流、制造等可量化ROI的应用优先突破。
中期展望,安全标准、模型评测与审计将沉淀为可交易的“合规资产”;算力市场更像电力市场,长单+现货并存;开源与闭源在工具链与治理上趋同;云—边—端的任务切分更加精细。前沿能力的跃迁会持续,但真正改变生产率的,将是把模型能力装配到可控、可度量、可运维的工程系统里。
标签: AI安全 算力基础设施 具身智能 开源大模型 AI投资
还没有评论
发表评论