引言
新石器(Neolix)宣布完成E轮近4亿美元融资,创下今年国内自动驾驶领域最大单笔融资记录,累计融资额突破百亿元人民币。在“技术红利与产业落地”共振的时间窗口,这一消息不仅是资本层面的里程碑,更是无人配送走向全球规模化运营的信号弹。自动驾驶的商业化路径正在从载人的“炫技曲线”回落到载物的“效率曲线”,新石器选择的方向与当下政策、供给和需求的三重逻辑高度同频。
核心内容
融资信号与行业位置
从领投方到跟投矩阵,此次融资体现出国家级资金、市场化基金与产业资本的同台押注,背后是对无人配送“可复制的商业闭环”的认可。与Robotaxi相比,无人配送车在限定场景中的复杂度更可控、监管路径更清晰、单位经济模型更早显露。新石器长期保持全球最大无人配送车队规模,意味着在运力规模、数据规模与客户覆盖上形成先发优势。一旦网络效应建立,订单密度提升将反向降低单位履约成本,构成“规模—成本—价格—需求”的正循环。
技术路线:视觉主导与三端一体
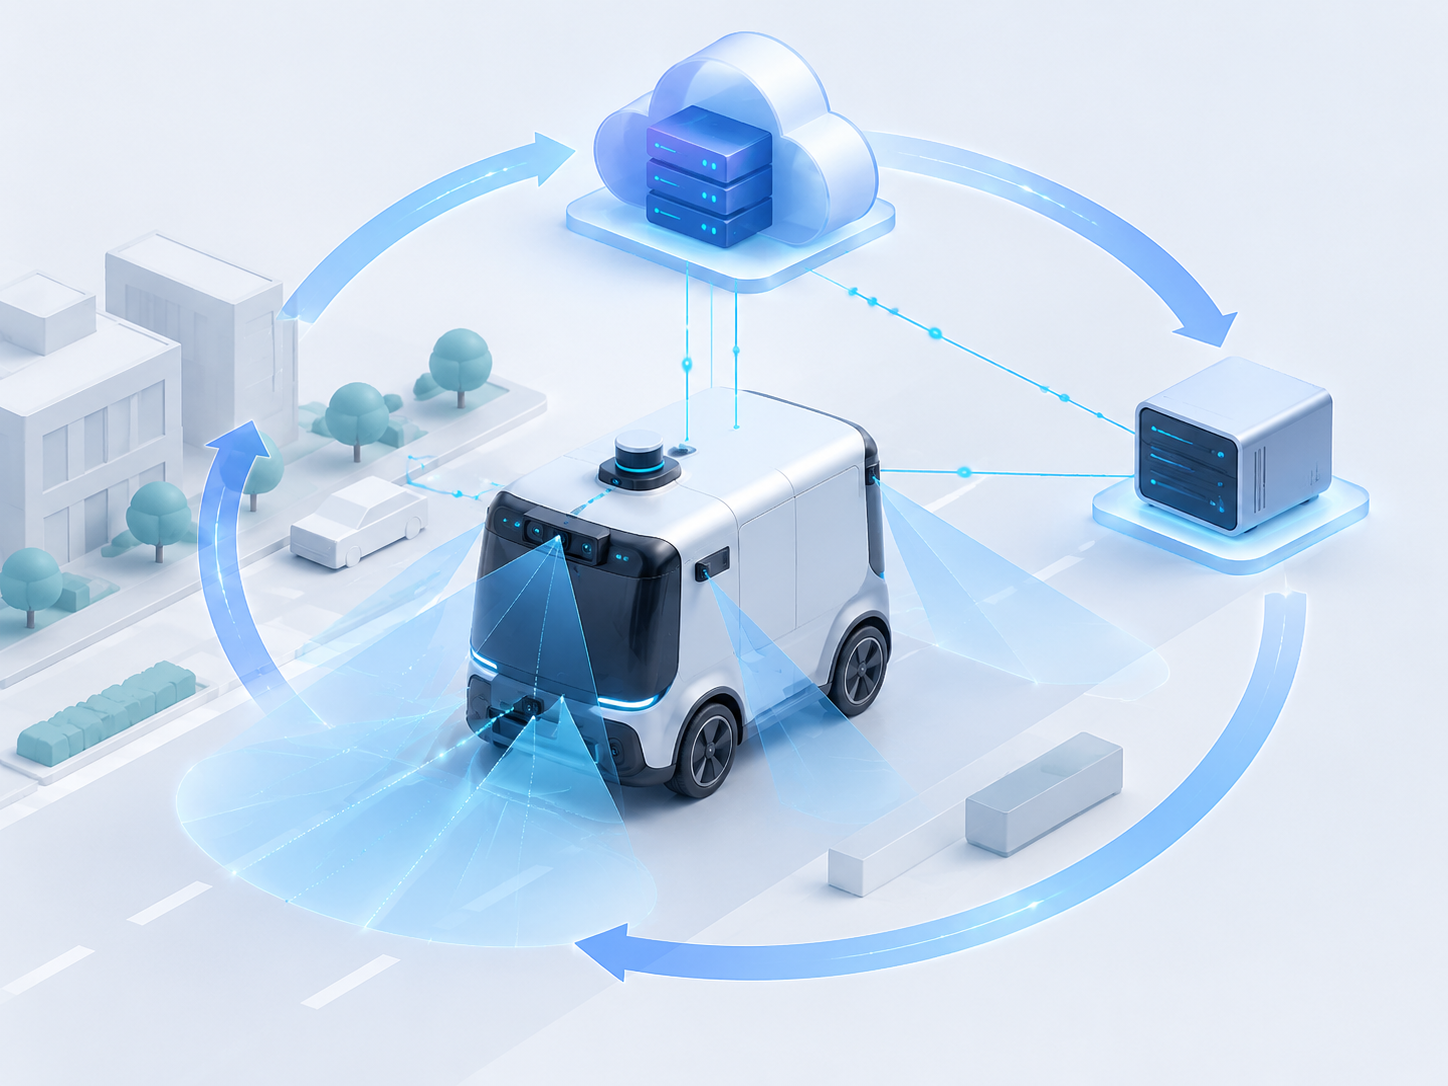
新石器提出“视觉为主的端到端大模型”,并通过云端、边端、车端三模型结合的统一架构,构建“运营—数据—算法”的高效数据飞轮。这条路线有三点值得关注:
- 视觉优先降低BOM成本,有利于走通大规模部署的成本曲线。但在工程实践中,视觉也需与多传感器冗余、功能安全标准协同,确保极端工况的安全裕度。
- 端到端大模型能更好地从海量真实运营数据中学习长尾分布,提高泛化能力;而云端训练、边端调度、车端推理的分层优化,提升了闭环速度与运营效率。
- 数据飞轮的实质在于“高质量数据采集—快速迭代—规模化验证”的持续循环。持续运营规模是获取高质量数据的前提,这也是头部玩家与追赶者之间的门槛所在。
商业化与全球化:从场景到网络
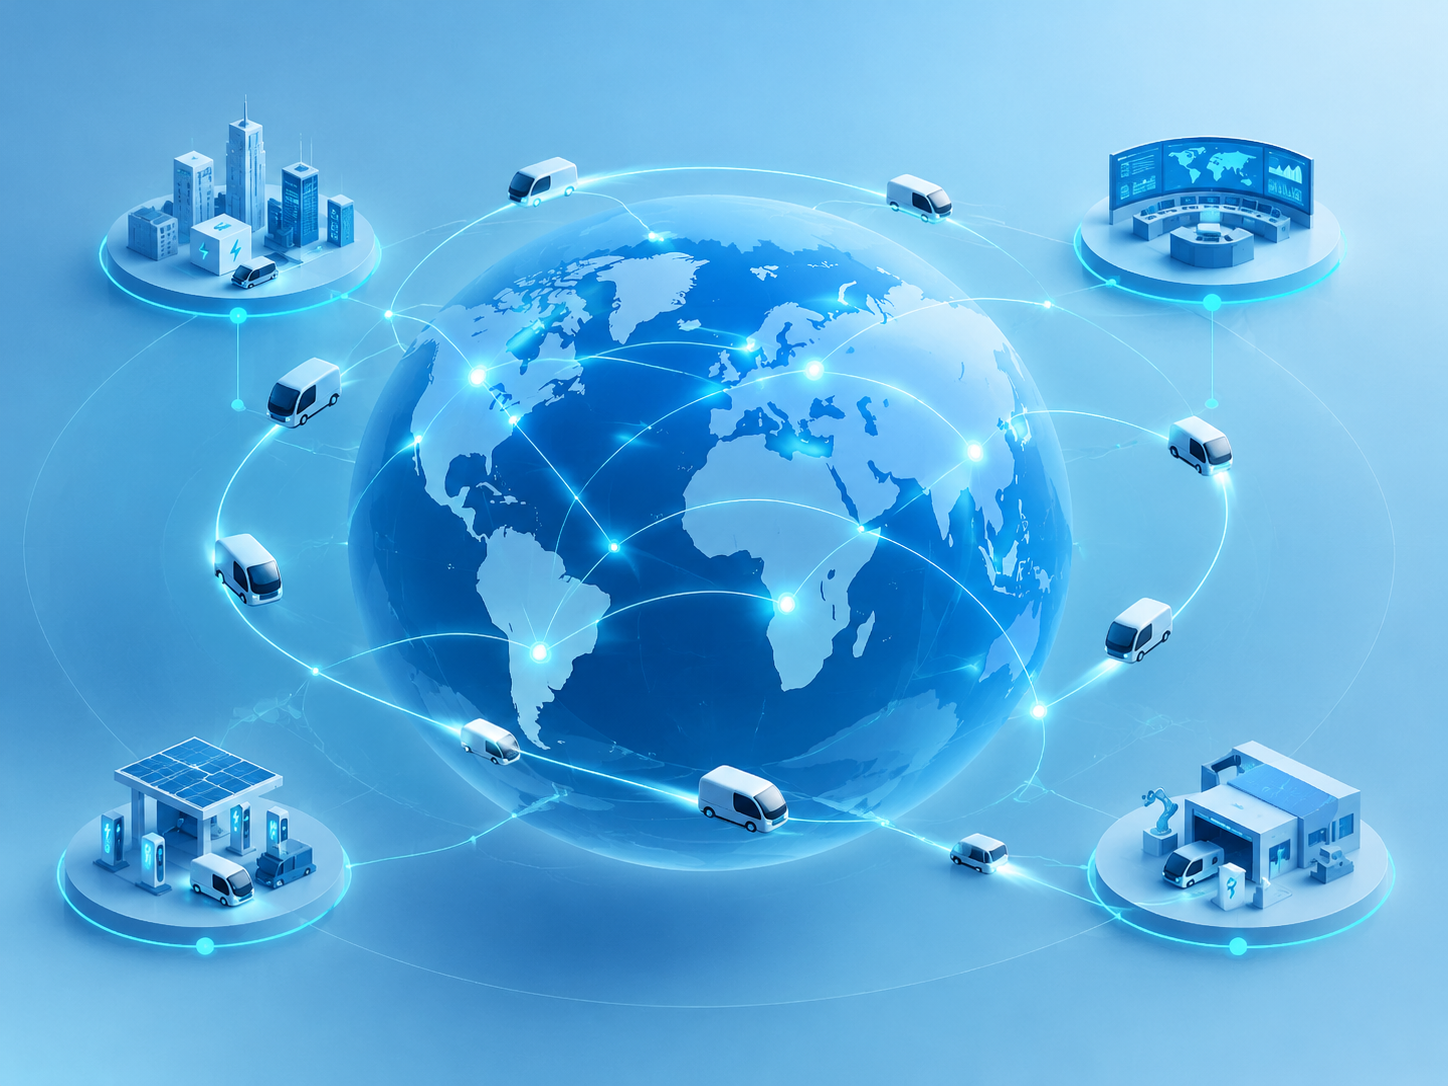
新石器从电商快递等高频配送场景切入,以“运力网络”对接货主需求,强调为B端客户提供稳定的履约能力而非单点项目交付。这种从“场景适配”进化到“网络供给”的模式,有助于形成标准化产品与服务SLA,进而提升跨区域复制效率。
在全球化上,新石器已在中东、欧洲、东亚、东南亚、澳洲等地开展落地。更关键的是“属地化服务中枢”的建设:只有把运维、充电/换电、远程接管、备件与合规打包进本地中枢,跨国复制才不仅是交付,更是持续供给能力。选择交通强监管但场景清晰的国家/区域作为突破口,可以在政策友好与订单密度之间找到平衡点。
资金用途与运营打法
公司表示资金将聚焦两个方向:精细化运营网络与端到端大模型训练闭环。这两个方向直指无人配送的核心KPI:安全、成本与规模。要真正把TCO拉下来,除了硬件成本与算法效率,还需要系统工程层面的持续打磨:
- 提高无人化率与降低远程接管比例
- 优化单车日完单量与公里安全表现
- 构建高可用的补能网络与低成本备件体系
- 以软件可维护性和远程运维能力降低全生命周期成本
需要正视的落地难点包括:
- 城市通行规范与路权获取的差异化
- 功能安全、网络安全与数据合规的高标准
- 极端天气与恶劣光照等长尾场景
- 设备破坏、盗损与保险体系的衔接
- 末端交付的人机协同与用户体验一致性
影响与展望
这轮融资将在三个层面产生外溢效应。对产业链而言,头部玩家的规模化订单将带动上游传感器、计算平台与车规级部件的国产化迭代,进一步压低系统成本。对政策侧而言,随着交通、发改、工信等部门的顶层设计不断完善,无人配送的试点将走向规范化与商业化并重,推动行业从“项目制”迈向“网络化”。对全球化而言,中国无人配送车企在工程能力与成本控制上的优势,将在标准化产品与本地化运营之间寻找最佳结合点,形成长期竞争力。
接下来12—24个月,无人配送的观察指标将更具“经营体征”意味:无人化率、远程接管比、单车日订单、每万公里事故率与单位履约成本。若这些指标同步改善,无人配送将从“示范效应”切换为“基础设施效应”,成为城市物流网络的标准组成部分。需要注意的是,这不是“赢者通吃”的市场,区域网络、客户结构与数据积累会带来差异化优势,但仍将存在多主体并行的格局。头部的领先将更多体现在供给稳定性、成本曲线与全球复制速度上。
归根结底,这笔资金押注的是一条清晰但艰难的路:用AI把“运力”变成像云计算一样可调用的基础设施。当技术、网络和政策三者共振,无人物流的拐点将不再是单一事件,而会表现为持续的成本下行与服务可得性的上升。
标签: 无人配送 自动驾驶 新石器 AI大模型 物流科技
还没有评论
发表评论