引言
2026年的国产大模型正把焦点从“拼参数、拼价格”转向“抢入口”。在同一天发布AI手机与眼镜耳机的厂商并非偶然同频,而是行业共识的显性化:单靠模型性能与成本优化,已经难以稳住用户和现金流;要想把一次性的“尝鲜”变成长期的“依赖”,必须把AI安放在用户每天会用、离不开的硬件里。
这场从模型到入口的迁移,不只是技术路径的调整,更是商业模式的重塑。问题在于,硬件真能成为留住用户的解药吗?还是会开启一场新的“二次内卷”?
核心内容
内卷加速与留存之痛
过去两年,大模型赛道用数据写满了速度与压力:国内发布的大模型数量连年攀升、半年融资规模翻倍、旗舰模型平均不到10天就有一次重磅更新,价格战更是多轮叠加。宏观上这是产业效率的提升,但微观到一家企业,则意味着用户随时向“更强更便宜”的选项迁移。
留存数据给出了冷冰冰的现实:首日留存尚可,但15日跌破两成、30天不足13%。在切换成本接近于零的App世界,用户忠诚度天然稀缺,获客成本却持续攀升。对于寄望于“用户规模→增值服务→长期变现”的大模型厂商,这样的漏斗几乎无法支撑健康的商业闭环。
消费级硬件为何成“入口之争”核心
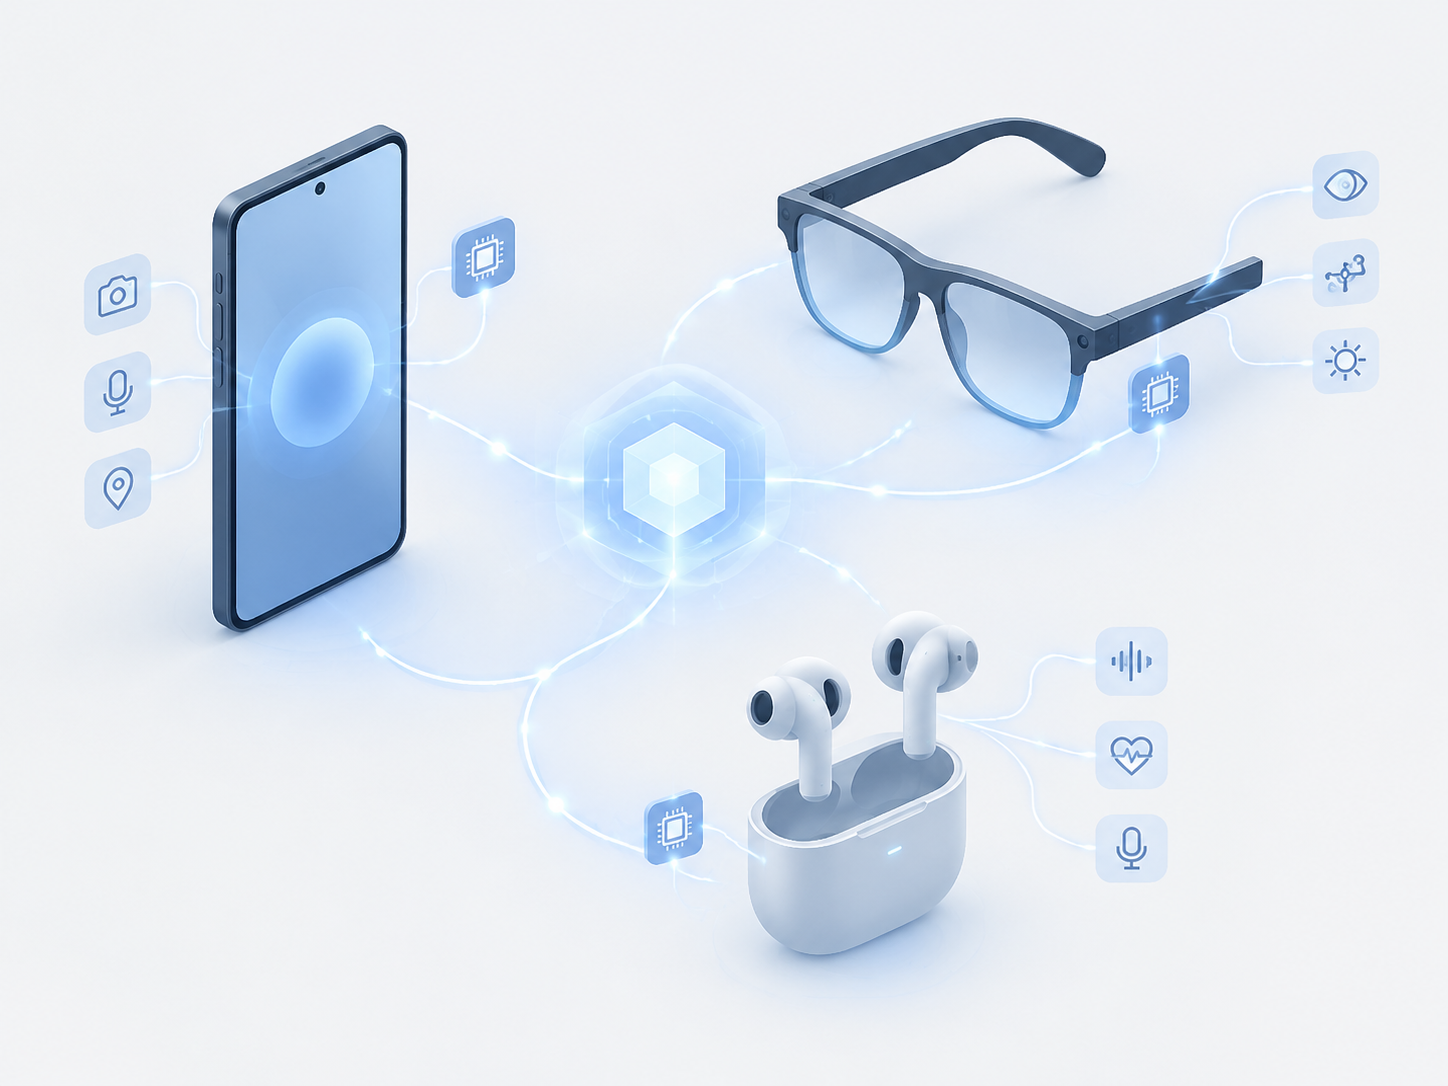
硬件的吸引力在于它改变了博弈的地形。手机、眼镜、耳机这类高频设备具备长期持有、日常伴随、低频更换等特性,一旦成为“宿主”,AI就有机会从被动被调用的工具,转变为主动协同的“原住民”。
- 入口的确定性:硬件决定分发,预装与系统级能力使智能体天然坐拥第一触达权。
- 体验的连贯性:传感器、麦克风、摄像头与本地算力共同构建上下文,降低交互摩擦与延迟。
- 成本的可控性:端侧/云端分层推理,灵活在隐私、时延与费用之间平衡。
国内厂商已开始实装这一逻辑:AI手机内置个人智能体,跨应用调度完成订票、办公、剪辑、本地生活等任务;AI眼镜与耳夹耳机探索“听-说-看”的常态化交互;更长周期的智能体平板与原生Agent电脑也在蓄势。这些产品指向的不是“又一台设备”,而是“任务从触发到完成”的一体化路径。
现实挑战:硬件并非灵药
硬件是入口,但不是捷径。它把问题从“怎样让用户常回头”转成“怎样让用户离不开”,难度并未降低,甚至在以下维度更高:
- 供应链与成本压力:BOM、良率、渠道与售后构成重资产投入,毛利被压缩,现金流考验更严苛。
- 产品与场景错位:若未定义清晰的日用高频场景,硬件容易沦为“AI概念的载体”,难破同质化。
- 体验瓶颈与物理约束:眼镜的重量与续航、耳夹的稳定与收音、手机的发热与功耗,都可能阻断“常佩戴、常使用”的闭环。
- 系统与生态博弈:系统级能力需要与操作系统、应用生态深度对接,单打独斗难以撬动开发者与服务商。
- 更新节奏不匹配:模型月更,硬件年更。若不通过模块化与OTA解耦,将在性能与体验之间两难。
换言之,做硬件不等于获得“护城河”,只是获得了“开挖护城河的地基”。护城河本身仍取决于任务完成率、可控性与服务密度。
成败关键:从“堆功能”到“做场景”
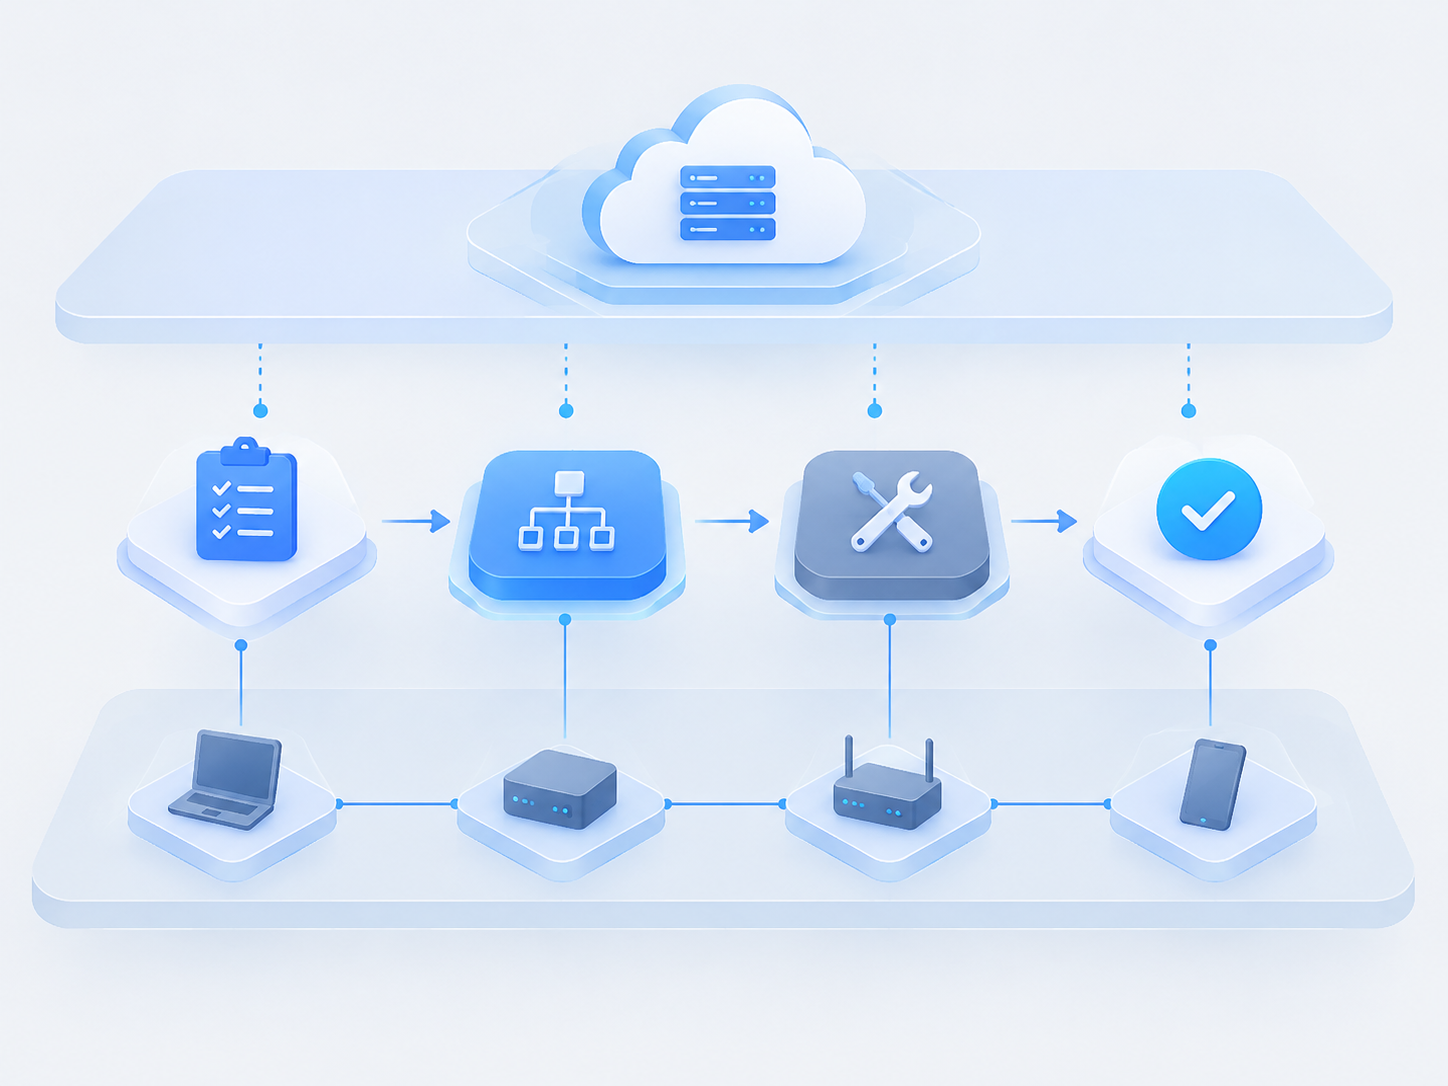
决定成败的,不是参数表有多长,而是任务链有多短、体验有多顺、成本有多稳。
- 聚焦高频刚需场景
- 办公与内容创作:邮件/文档/表格的多步自动化,短视频脚本-拍摄-剪辑一体化。
- 出行与本地生活:跨平台比价、下单与售后统一的“行程管家”。
- 教育与学习:因材施教的个性化路径与端侧隐私守护。
- 构建端云协同架构
- 端侧私密数据与低时延任务在本地推理,复杂推理与多模态合成云端承载,动态切换控制成本。
- 打磨智能体的可用与可控
- 工具链与API深整合、意图识别与计划稳健性、可解释与可回溯的安全边界。
- 设计可持续商业模型
- 硬件薄利+订阅/增值的混合模式:云算力包、专业插件、企业版席位。
- 与运营商、OEM、线下渠道合作降低获客成本,强调全生命周期TCO而非一次性价格战。
- 搭建开发者生态
- 能力开放与分成清晰,技能商店与流量分发透明,形成“任务供给”的正循环。
- 强化隐私与合规
- 端侧加密、差分隐私、可审计日志,构建可信使用的社会契约。
影响与展望
短期看,国内大模型正从“拼模型”转向“拼入口+拼生态”。自研硬件与深度绑定主流OEM两条路径将并行推进,眼镜、耳机、手机、平板与车载/家居等多入口并试,行业会经历一段“多点开花、优胜劣汰”的阶段。
对用户而言,真正的红利在于任务自动化与跨应用协同的落地,尤其是在工作与生活的碎片时间里。然而,也需警惕被绑定在封闭生态中的可迁移性问题,关注数据安全、账号互通与导出能力。
对产业与资本,硬件转向意味着更长的投入周期与更高的不确定性,头部可能通过规模与生态优势打穿,腰尾部需要在细分场景与区域市场寻找生存空间,兼并与合作将更常见。
未来两三年的胜负手,集中在三件事:
- 能否定义一个足够高频的日用场景,并把任务完成率做到显著领先;
- 能否构建端云一体的成本优势,使体验与费用兼得;
- 能否形成对开发者与服务商友好的“任务生态”。
入口之争的本质,其实是对“人的时间”和“任务完成率”的争夺。谁能让AI真正成为用户的常驻助手,而非短暂的好奇尝鲜,谁就有资格在下一轮竞争中站稳。
标签: 大模型 AI硬件 智能体 消费电子 产业观察
还没有评论
发表评论