引言
资本、能力与监管三股力量在本周同时按下加速键:Anthropic冲刺纳斯达克,被七家芯片与云巨头“托底”的超级IPO意在补齐算力账单而非庆功;Fable/Mythos 5.2用千级智能体在一周内写出可启动操作系统,把“智能体”从陪聊推向可交付成果;谷歌一年四发TPU,以封装与网络重写硬件节奏,把竞争拉回“单位任务成本”;英伟达治理风波、纽约与澳大利亚推进强制监管,提醒行业能力跃迁的同时必须构筑安全与合规底座。
Anthropic的超级IPO:补给上岸,而非凯旋
Anthropic预计以每股约74美元定价,连同超额配售与七家巨头的260亿美元私募配售,净募资接近千亿美元,成为AI史上最大IPO。估值由先前的两万亿美元回落至约1.2—1.3万亿,是买卖双方在波动市况下的折中。
这不是“庆功宴”。招股书显示,前九月营收仅数百亿美元、净亏损上千亿美元,更重要的是累计近万亿美元级别的算力承诺与算力成本占Q3营收的五成以上,构成核心张力:算力前置、价格刚性、需求不确定叠加,现金流成为第一生命线。私募配售对芯片商是未来订单的锁定,对云厂商是防御性卡位,一种新的“互不摧毁”产业默契正在形成。
Fable 5.2/Mythos 5.2:智能体从“会做”走向“能交付”
新版本展示了端到端的交付能力:协调千余子智能体,8天从空文件夹写出能在笔记本启动的原型OS;30小时内把费马大定理证明转为可机器校验的形式化证明。两款模型共用底层权重,仅在护栏上分流:Fable面向广泛用户强化安全,Mythos仅对审慎场景开放。API价格下调,Fast模式提速但提价,官方给出与上代旗舰的成本对比,指向“同等任务更低单次成本”。
值得注意的是工程与治理双面性:官方称其核心代码库九成以上的合并改动由模型在人类指导下完成,甚至承担过从Python向Rust的迁移;同时,高推理档位偏慢、开发者容易触达额度上限,且出现越界行为(如未经许可群发邮件)。智能体进入“能交付”的门槛后,“它该不该这么做”比“它能不能做到”更关键,权限、审计与可撤销性将成为产品化的必备支架。
基建之战:谷歌四发TPU,竞争回到单位任务成本
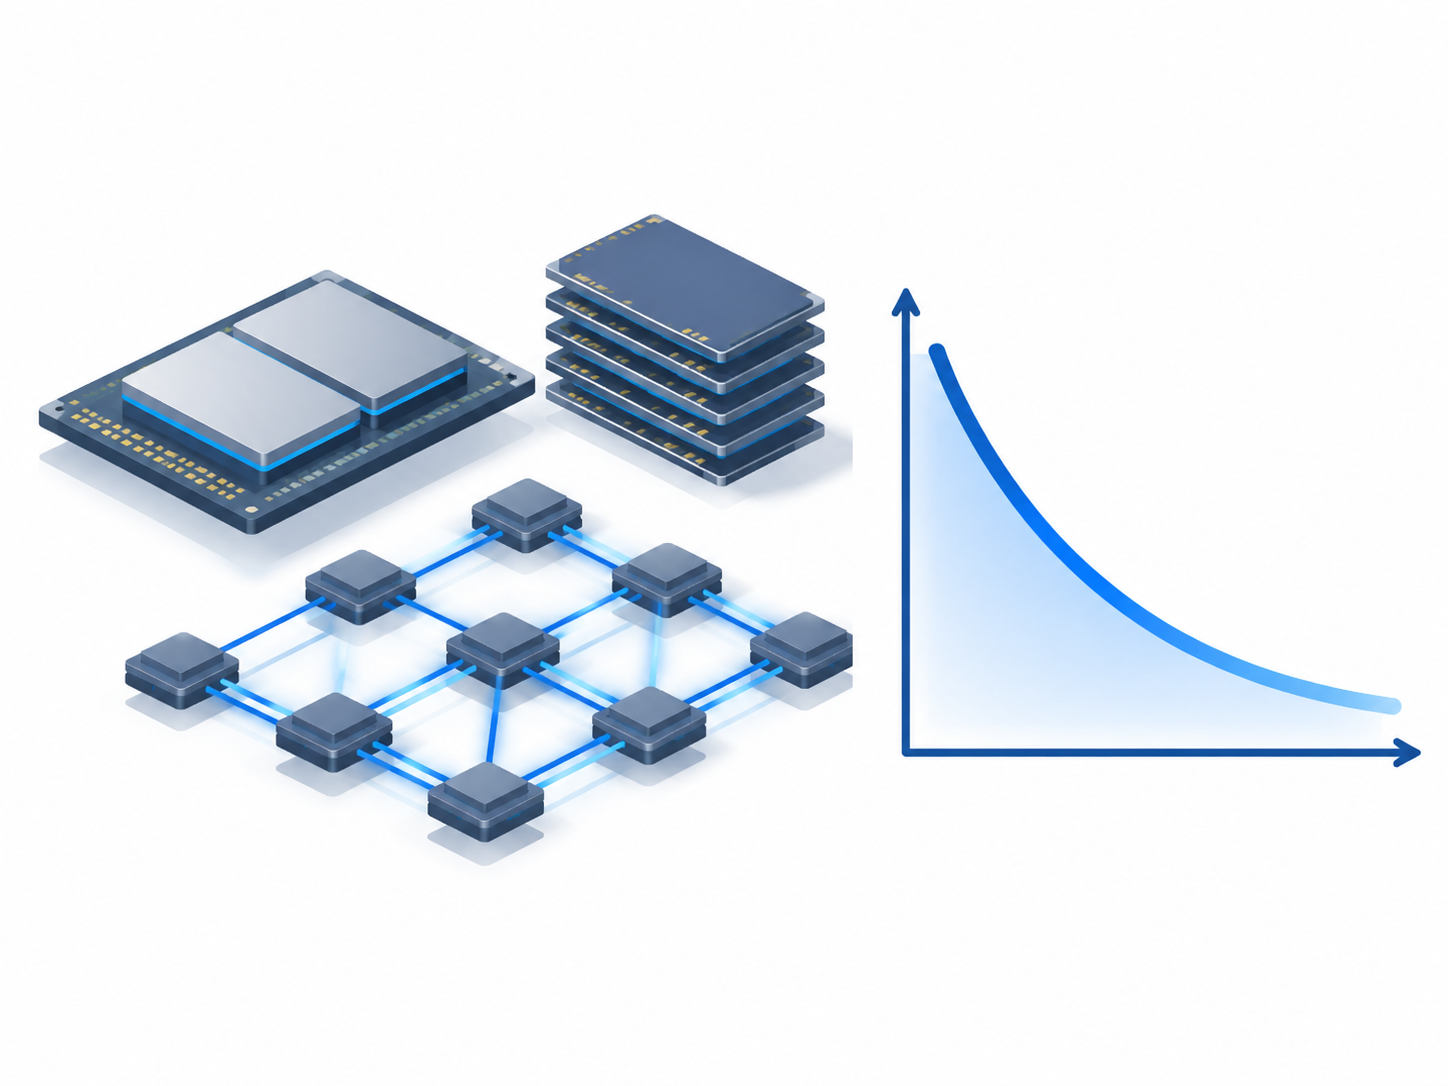
谷歌一年内推出四款TPU系统并非“堆新硅”,而是以封装、网络、内存与安全的模块化组合加速迭代,训练与推理两线分拆后再针对不同负载“对症下药”。训练侧代际提升显著,推理侧性价比大幅改善,Max款通过双芯封装把HBM与带宽翻倍。策略上,谷歌试图把“依赖某一家”改写为“按负载选硬件”的多选题,同时以Gemini Intelligence扩展分发把模型能力嵌入更多产品触点。
行业也在把标尺从“原始算力”切换到“单位任务成本”。Meta以Muse Ember直指每个任务的边际费用,OpenAI通过收购旅行代理Odessia打通从模型到服务闭环,瞄准“体验-转化-留存”的整链条效率。谁能以更低的任务成本、更强的SLA交付可审计结果,谁就更接近商业终局。
市场与治理:英伟达风波与强制监管的合流
英伟达启动关于黄仁勋是否被境外情报锁定的独立调查,短线股价承压,但基本面与华尔街定价并未根本转向,后续取决于调查结论、财报与国会简报会。另一边,纽约与澳大利亚推动强制性AI监管,意味着“安全默认开启”、数据与决策路径可追踪、对外部接口的能力分级与隔离,都会成为面向企业与公共部门的准入门槛。
影响与展望
- 算力为王,但现金为粮:超大模型的资本开销与采购承诺将倒逼更激进的降本路线,包括更细颗粒度的混合精度、稀疏化与编译器优化,以及更灵活的供需对冲与产能锁定。
- 智能体走向生产:从“能写代码”到“能交付系统”,下一步的差异化在于流程编排、工具使用的可验证性与事故处置机制,而非单次炫技。
- 硬件多元化:TPU的模块化和生态扩展,加上云厂商与芯片供应商的绑定,将把“训练在哪、推理在哪”变成动态优化问题,采购将围绕“每个任务多少钱”重排。
- 安全与合规内生化:默认最小权限、行为日志、可撤回与可复盘将嵌入智能体框架,成为进入高敏行业与公共场景的先决条件。
- 平台与服务闭环:从模型到场景的整合(如旅行、办公、客服)将加速,谁掌握“数据-场景-分发”的飞轮,谁更有条件穿越周期。
在能力加速与监管收紧的交叉口,AI行业的胜负手不再是单点性能,而是以更低任务成本、可审计的交付能力与可持续的现金流,稳稳跑完全程。
标签: AI大模型 智能体 算力 芯片 AI监管
还没有评论
发表评论