引言
过去一周,全球与国内的AI产业同步加速、同步承压:英伟达经历管理层变动,Anthropic启动IPO路演但估值承压;谷歌发布新一代多模态模型,DeepSeek开放“全家桶”API;微软遭遇长时间全球服务中断,美国AI基础设施扩建则直面电力瓶颈。与此同时,中国企业在芯片、材料、工业智能体、语音与视频生成等方向频频落子,资本市场与产业落地双线推进。值得关注的不仅是单点新闻,更是这些事件背后对“算力—数据—产品—组织—供给”的系统性重塑。
核心内容
人事与资本:从“硅”到“市”的双重周期
-
英伟达的关键时刻。黄仁勋辞任CEO,CFO克雷斯出任临时CEO,这一变动为市场敲响了治理与战略连续性的警钟。英伟达已从“产品周期驱动”进入“生态与合规驱动”的新阶段:数据中心、电力、供应链与客户多元化将决定其估值与护城河,管理层能否平稳接力将影响GPU与平台业务的扩展节奏。
-
Anthropic的路演与再定价。估值较峰值近腰斩,反映出资本市场对大模型商业可持续性的再评估:模型能力进步显著,但现金流与差异化壁垒仍需清晰的企业级落地与产品化路径。高盛CEO所罗门的表态—AI基建融资需求依旧旺盛—提示一级市场仍看好“硬件—电力—网络—冷却—运维”的长期投资标的,但短期波动与政治经济不确定性将带来更精细的风险定价。
-
中国资本动向的结构变化。阿里拟分拆平头哥赴港独立上市,年化营收百亿级别,估值区间拉得很大(250亿至860亿美元),折射出市场对国内AI芯片商业化与自研体系能否穿越周期的分歧。江丰电子递表港交所,凭借超高纯靶材与半导体精密零部件的全球份额优势,成为“材料—设备—晶圆”链条里边际增量的代表。资本在从“算法故事”回归到“硬件现金流”,将为国产供给体系提供更稳健的资金来源。
技术与产品:从模型到能力、从API到生态
-
大模型迭代与多模态深化。谷歌发布Gemini 4 Hydrogen,延续对多模态推理与可扩展性的追求。全球大模型竞争进入“效率—推理—对齐—工具调用”四线并行:不仅要更强,更要更省、更稳、更可控,可解释性的工程化也在提速。
-
DeepSeek开放“全家桶”API。搜索、文件输入、以及语音相关底层能力(OCR、ASR、TTS等)开放独立接口,支持组合调用,几乎可以1:1复刻官方App体验。这种“能力拼装式”开放,降低了开发者构建复杂对话与Agent应用的门槛,更适合企业将真实业务流程嵌入到对话式界面,推动从“会答题”到“能办事”的迁移。
-
腾讯混元Hy Realtime与百度伐谋3.0。Hy Realtime在语音理解、指令遵循、拟人化表达上强化,同时加入Agentic工具调用与唱歌能力,已在客服与语音通话场景落地,显示实时交互正成为差异化入口。伐谋3.0覆盖41个工业大类中的25个,强调连接企业真实数据、围绕业务指标持续优化,是把“智能体”从演示带向KPI的典型路径:与MES/ERP/PLM等系统的融合,将成为工业AI的决定性门槛。
-
视频生成的速度—成本曲线。火山引擎推出Seedance 2.5 flash,生成速度翻倍、价格更低(720P约0.99元/秒,较2.5降约34%),支持单段最长30秒、最多多源输入(图、视频、音频)与两档分辨率。多模态内容生成开始走向“性价比竞争”,低延迟与可编排将推动营销、教育、文娱与电商场景的批量生产。
产业与供给:算力、能源与硬件链的现实掣肘
-
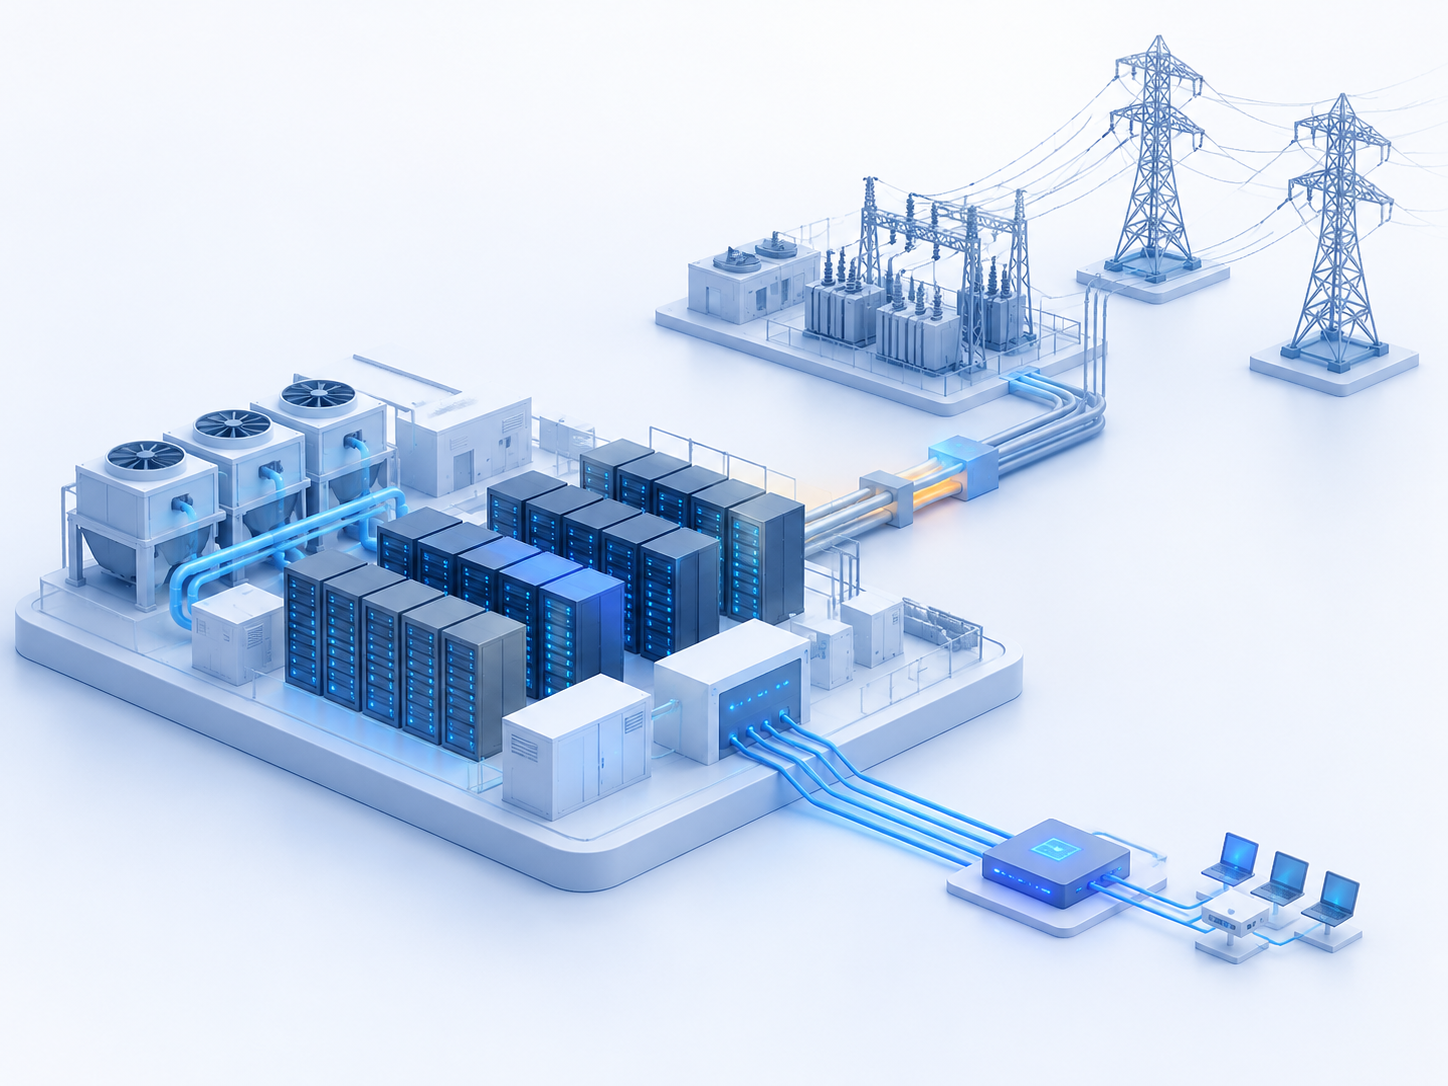
电力成为美国AI扩建的硬约束。数据中心选址与并网周期延长、区域电网扩容滞后,导致算力交付的不确定性上升。算力不再只是“买芯片”问题,而是“电力—网络—冷却—并网—监管”的系统工程。对模型推理服务来说,延迟与可靠性将更依赖基础设施韧性。
-
微软全球服务中断十小时的提醒。云计算与AI服务的“长尾风险”不可忽视:即便头部供应商,复杂依赖链也可能引发系统性波动。企业在多云容灾、零信任与可观测性上的投入,应与AI研发投入同等重要,避免“模型强、运维弱”的结构性短板。
-
半导体供给的区域分化。中芯国际三季度中国客户收入环比增长7%,整体占比达九成,且12英寸产线扩产推动晶圆收入环比增长更为显著。这一数据说明本土需求与产能匹配正在加速,国产替代与内需驱动共同作用。配套材料环节,江丰电子的高增长与盈利修复,也映射出制造链条的景气度抬升。
-
面板涨价的“成本推涨”。TCL华星指出明年出货面积增长,涨价动力主要来自成本而非需求。这与数据中心能耗与上游材料价格的压力相呼应:当全产业链共同承压,终端价格与服务成本将出现一轮“温和再定价”,企业需要通过效率工具与自动化来对冲成本上行。
组织与战略:从AI到“AI化”
-
企业组织重构的窗口期。百度李彦宏提出应围绕AI重新设计组织形态,这一判断与产业落地的“数据可接入—流程可重构—指标可度量”高度一致。将AI嵌入到任务流、权限与考核体系,才能让智能体真正产生复利。
-
字节的时间表与挑战。张一鸣判断追平OpenAI/Anthropic的时间节点最早在2029-2030年,实质上强调“数据规模—工程体系—产品闭环”的长期投入。预训练数据仍是短板,反过来也指向国内在合规数据建设、跨语种语料与高质量标注上的系统性机会。
影响与展望
-
技术层面:多模态与Agent能力成为新共识,下一阶段竞争核心将落在两端——一端是基础设施效率(推理、能耗、调度与可靠性),一端是业务可集成性(API、插件、工具调用与数据治理)。能把两端打通的团队,将更快跨入规模化应用。
-
产业层面:资本正从“模型估值溢价”回归到“供给链现金流”,芯片、材料与制造环节的确定性更受青睐。国内企业通过产业与资本双轮驱动,正在构建更完整的自研供给体系,这也将反哺上层AI应用的可控性与成本曲线。
-
风险层面:电力瓶颈与云服务中断提醒行业关注“非算法风险”。算力的边际不是芯片,而是电网与运维;产品的边际不是参数量,而是稳定性与合规性。多云架构、可观测性与应急预案应被纳入企业AI战略的基本盘。
-
组织层面:从“有AI”到“AI化”,关键在于以指标为中心的闭环:把AI与数据、流程、权限、考核、迭代连接起来,让模型不只是一个工具,而是业务增长的“操作系统”。这将决定AI项目是短期试点,还是长期生产力。
未来一个季度,值得重点跟踪三条主线:一是全球算力与电力的协调进度,观察大型数据中心的并网与选址变化;二是国内AI芯片与材料的商业化曲线,看平头哥、江丰等的订单与交付;三是多模态与Agent能力在工业和客服场景的KPI化验证,包括伐谋3.0与Hy Realtime的真实业务效果。AI产业正在从“精彩的演示”走向“可计量的产出”,真正的分水岭已近在眼前。
标签: AI基础设施 大模型 产业链 资本市场 企业数字化
还没有评论
发表评论